Investir 50 mil reais em um CDB é uma escolha comum para quem busca segurança, previsibilidade e rendimento acima da poupança.
Segundo a Anbima, o volume aplicado em CDBs cresceu 27,7% em 2025, reforçando o interesse dos investidores por esse tipo de renda fixa.
Mas, afinal, quanto esse valor pode render?
A resposta depende de fatores como tipo de CDB, percentual do CDI e prazo da aplicação. A seguir, veja exemplos, comparações e pontos importantes antes de investir.
Quanto rende 50 mil no CDB?
Considerando um CDB que rende 100% do CDI, com CDI de 13,65% ao ano mantido durante o período, R$ 50 mil podem render R$ 6.825 brutos em 12 meses.
O resultado varia conforme a rentabilidade oferecida pelo CDB, o prazo da aplicação e o Imposto de Renda incidente sobre os rendimentos.
Quer entender melhor como funciona esse investimento? Assista ao vídeo e veja o que é CDB, como rende e quais pontos observar antes de aplicar:
Quanto rende 50 mil no CDB por mês?
Em uma simulação aproximada, R$ 50 mil aplicados a 100% do CDI, considerando 13,65% ao ano, podem render cerca de R$ 536 brutos em um mês.
| Valor investido | Rentabilidade | Rendimento bruto mensal aproximado |
| R$ 50.000 | 100% do CDI | Aproximadamente R$ 536 |
As simulações consideram CDI constante de 13,65% ao ano. O valor mensal corresponde a um mês com 21 dias úteis; os resultados efetivos podem variar.
Quanto rende 50 mil no CDB por ano?
Com CDI de 13,65% ao ano mantido durante o período, R$ 50 mil podem gerar R$ 6.825 de rendimento bruto após 12 meses.
| Valor investido | Rentabilidade | Rendimento bruto em 12 meses | Saldo bruto aproximado |
| R$ 50.000 | 100% do CDI | R$ 6.825 | R$ 56.825 |
Quanto rendem R$ 50 mil em CDBs com diferentes percentuais do CDI?
Quanto maior o percentual do CDI oferecido pelo CDB, maior tende a ser o rendimento, desde que sejam mantidos o mesmo prazo e as mesmas condições de investimento.
Considerando, apenas como referência, um CDI constante de 13,65% ao ano, R$ 50 mil poderiam apresentar os seguintes resultados brutos em 12 meses:
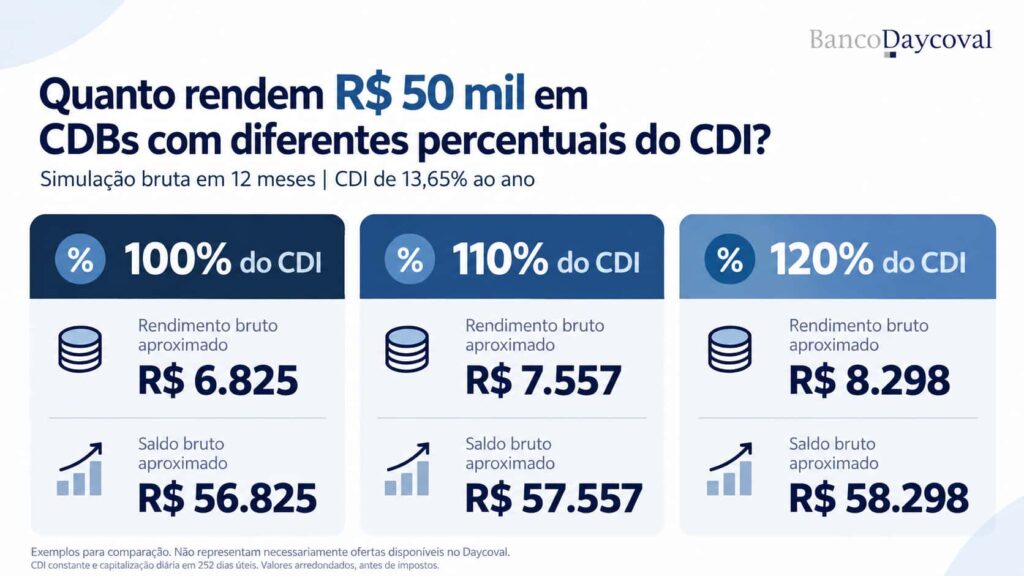
Os percentuais de 110% e 120% do CDI são exemplos para comparação e não representam necessariamente ofertas disponíveis no Banco Daycoval.
A taxa encontrada pelo investidor pode variar conforme prazo, liquidez, valor mínimo, emissor e condições vigentes no momento da aplicação.
Também é importante considerar o Imposto de Renda regressivo, que incide somente sobre os rendimentos e influencia o valor líquido recebido.
O que influencia no rendimento do CDB?
O rendimento de um CDB depende do tipo de título, da taxa do CDI e do prazo da aplicação, fatores que influenciam o retorno e o momento do resgate.
Tipo de CDB
O tipo de CDB define como e quando o rendimento acontece. Os mais comuns são:
- CDB pós-fixado: atrelado ao CDI, é o mais popular, especialmente em cenários de juros altos, pois acompanha o movimento da taxa básica;
- CDB prefixado: a taxa de rendimento é definida no momento da aplicação. É indicado para quem quer previsibilidade total, sabendo exatamente quanto vai receber no vencimento;
- CDB híbrido (IPCA + taxa): combina uma taxa fixa com a inflação. É mais usado para objetivos de médio e longo prazo, protegendo o poder de compra do dinheiro.
A escolha do tipo ideal depende do seu objetivo, do prazo e do nível de previsibilidade que você busca.
CDI
O CDI é a principal referência de rendimento dos CDBs e acompanha de perto a taxa Selic.
Quando o CDI está mais alto, CDBs pós-fixados tendem a oferecer rendimentos maiores. Dentro do mesmo período, um título de 110% do CDI rende mais que outro de 100%.
A taxa oferecida também pode variar conforme o banco emissor e sua percepção de risco no mercado.
Por isso, além do percentual do CDI, vale avaliar o emissor, o prazo do título e as condições de liquidez antes de investir.
Prazos
O prazo impacta o rendimento de duas formas importantes: primeiro na rentabilidade e depois na quantidade de imposto de renda.
No que diz respeito à rentabilidade, CDBs com prazos mais longos geralmente oferecem taxas mais atrativas, pois o investidor abre mão da liquidez imediata.
Já em relação ao Imposto de Renda, o IR segue uma tabela regressiva, o que significa que quanto maior o prazo, menor será o imposto. Confira:
- Até 180 dias: 22,5%;
- De 181 a 360 dias: 20%;
- De 361 a 720 dias: 17,5%;
- Acima de 720 dias: 15%.
Ou seja, quanto mais tempo o dinheiro fica investido, maior tende a ser o rendimento líquido.
E qual será o melhor banco para investir em CDB? Descubra!
Vale a pena investir em CDB?
Sim. O CDB pode ser uma alternativa para quem busca combinar segurança, rentabilidade e facilidade para investir.
A procura por esse investimento tem crescido em diferentes partes do país. Ainda segundo a Anbima, os CDBs lideraram o crescimento em volume financeiro em todas as regiões brasileiras em 2025.
Ele pode fazer sentido para quem deseja sair da poupança, formar uma reserva ou investir para objetivos de curto e médio prazo.
50 mil no CDB x outros investimentos
Ao investir R$ 50 mil, a escolha do produto influencia segurança, liquidez e rentabilidade. O CDB pode equilibrar esses fatores, dependendo das condições oferecidas.
CDB x Poupança
Embora a poupança ofereça liquidez imediata e simplicidade, seu rendimento é limitado e, na maioria dos cenários, perde para a inflação.
Um CDB atrelado ao CDI tende a render bem mais, mantendo um nível de risco igualmente baixo.
CDB x Tesouro Selic
Tesouro Selic e CDB são investimentos conservadores. O CDB pode render mais quando oferece percentuais maiores do CDI, enquanto o Tesouro Selic se destaca pela liquidez diária.
CDB x Fundos de investimento
Fundos podem oferecer diversificação e gestão profissional, mas envolvem taxas de administração, além de menor previsibilidade. O CDB é mais direto: você sabe exatamente quanto, quando e como vai render.
CDB x Ações e renda variável
Para quem busca crescimento acelerado, a renda variável pode fazer sentido. Porém, envolve oscilações e riscos maiores.
O CDB é indicado para quem prefere estabilidade, proteção do capital e retorno consistente.
Imposto de Renda: quanto sobra do rendimento?
O rendimento do CDB sofre incidência de Imposto de Renda conforme o prazo da aplicação. A alíquota diminui à medida que o dinheiro permanece investido por mais tempo.
A tabela regressiva funciona assim:
| Prazo da aplicação | Alíquota de IR |
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Na simulação de R$ 50 mil a 100% do CDI, com rendimento bruto de R$ 6.825 em 12 meses, a alíquota seria de 17,5%.
Nesse caso, o imposto seria de aproximadamente R$ 1.194,38, restando cerca de R$ 5.630,62 de rendimento líquido.
Como começar a investir em CDBs?
Investir em CDB não exige conhecimento avançado nem processos complexos. O mais importante é seguir uma lógica simples de decisão. Confira um passo a passo:
- Defina seu objetivo: o dinheiro é para curto prazo, reserva de emergência ou um plano futuro? Isso define se o CDB deve ter liquidez diária ou prazo fechado;
- Escolha o prazo certo: prazos maiores geralmente oferecem taxas melhores e menor imposto. Já prazos curtos priorizam acesso rápido ao dinheiro;
- Avalie o percentual do CDI: compare CDBs com base no percentual do CDI oferecido. Pequenas diferenças podem gerar impacto relevante no rendimento ao longo do tempo;
- Considere a tributação: o Imposto de Renda segue a tabela regressiva. Quanto mais tempo o dinheiro ficar investido, menor o imposto pago;
- Invista e acompanhe: após aplicar, acompanhe o desempenho e avalie novas oportunidades conforme seu cenário financeiro evolui.
Invista em CDBs com Daycoval Investe!
Investir em CDBs fica muito mais simples quando você tem informação clara, boas opções e uma plataforma confiável. É exatamente isso que o Daycoval Investe oferece.
Com o Daycoval Investe, você encontra CDBs alinhados a diferentes objetivos, seja para:
- reserva de emergência com liquidez diária;
- metas de médio prazo;
- estratégias de longo prazo, buscando rentabilidade maior.
A plataforma permite comparar prazos, taxas e tipos de CDB. Todo o processo é digital, da abertura da conta ao acompanhamento dos rendimentos.
Os CDBs contam com proteção do FGC, dentro dos limites legais, oferecendo mais segurança para quem busca previsibilidade e proteção do capital.
Tudo isso com a solidez do Banco Daycoval, que une experiência no mercado financeiro com uma abordagem prática para quem quer investir sem complicação.
Quer investir seus R$ 50 mil? No Daycoval Investe, você simula, escolhe e acompanha seus CDBs em um só lugar.
Acesse agora e conheça as opções de CDBs disponíveis no Daycoval Investe!
Conclusão
R$ 50 mil investidos em CDB podem gerar rendimentos diferentes conforme o percentual do CDI, o prazo escolhido e a tributação aplicada ao investimento.
Antes de investir, compare a rentabilidade líquida, o prazo de resgate e as condições oferecidas pela instituição financeira.
Também está em dúvida entre banco digital ou físico para investir? Confira o blogpost “Banco digital ou físico: qual escolher para investir?” e veja qual opção combina mais com você.
FAQ – Perguntas frequentes
Quanto rende R$ 50.000 no Tesouro Selic por mês?
Aproximadamente R$ 540 brutos mensais, considerando Selic de 13,75% ao ano. Estimativa antes de impostos e taxas; varia conforme os dias úteis.
Qual o melhor investimento para 50 mil reais hoje?
Depende do prazo e perfil. Para reserva de emergência, Tesouro Selic ou CDB com liquidez diária são alternativas a considerar.
Devo dividir o dinheiro entre investimentos?
Sim, conforme seus objetivos: separe a reserva de emergência e diversifique o restante considerando prazo, risco e necessidade de resgate.
Quanto rendem 50 mil na poupança?
R$ 250 por mês, acrescidos da correção pela TR, desde que o dinheiro permaneça até o aniversário do depósito.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Os CDBs, LCIs e LCAs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Investimentos em Tesouro Direto atrelados aos índices de inflação e prefixado podem acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. As projeções e cenários contidas neste material são baseadas em premissas atuais de mercado e estão sujeitas a mudanças sem aviso prévio, e foi elaborado com base em fontes consideradas confiáveis e disponíveis na data de sua publicação. Estas premissas são indicativas e sujeitas a incertezas e contingências comerciais, econômicas e competitivas significativas, podendo se mostrar incorretas no futuro. Os leitores são advertidos de que resultados futuros podem diferir significativamente das projeções feitas. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.