Na hora de investir no Tesouro Direto, uma dúvida muito comum é: Tesouro IPCA ou Selic? Qual devo escolher?
Apesar de ambos serem títulos públicos considerados seguros, cada um atende a objetivos diferentes, com características próprias de rentabilidade, liquidez e risco.
Neste conteúdo, você vai entender como funciona cada opção, quais são suas vantagens e desvantagens e, principalmente, como escolher o título mais adequado ao seu perfil e ao seu momento financeiro.
Continue lendo para entender como investir com segurança com quem entende do assunto, bem como o que esperar para 2026! Vamos lá?
O que é o Tesouro IPCA?
O Tesouro IPCA é um título de renda fixa emitido pelo governo federal.
Ele tem como principal característica proteger o poder de compra do investidor, pois sua rentabilidade é composta pela variação da inflação, medida pelo IPCA (Índice de Preços ao Consumidor Amplo), acrescida de uma taxa de juros fixa.
Isso significa que, ao manter a aplicação até o vencimento, independentemente da inflação no período, o investidor terá um rendimento real garantido e pode ser, portanto, uma alternativa para quem busca preservar o valor do seu dinheiro ao longo do tempo.
Vantagens
Uma das grandes vantagens do Tesouro IPCA é a proteção contra a inflação, o que garante que seu investimento manterá o poder de compra, mesmo em cenários de alta nos preços.
Além disso, essa modalidade é popularmente considerada para a realização de objetivos de médio e longo prazo (como a aposentadoria), pois o rendimento fica mais atrativo ao longo do tempo.
Saiba mais: O que é tesouro IPCA+? Saiba se vale a pena ou não investir!
Desvantagens
O principal ponto de atenção com o Tesouro IPCA é sua volatilidade no curto prazo, especialmente quando há variações nas taxas de juros.
Além disso, para resgates antecipados, o investidor pode enfrentar perdas, já que o preço do título pode oscilar negativamente antes do vencimento.
O que é o Tesouro Selic?
O Tesouro Selic é outro título de renda fixa emitido pelo governo federal, mas que tem a sua rentabilidade atrelada à taxa básica de juros da economia, a Selic, o que faz com que seu valor se ajuste diariamente conforme a variação dessa taxa.
É, portanto, um ativo mais indicado para quem busca segurança e facilidade de resgate.
Também é uma boa ideia para a composição de reservas de emergência, por exemplo, além de pessoas em busca de uma alternativa de investimento considerada de menor volatilidade.
Vantagens
A maior vantagem do Tesouro Selic é sua alta liquidez. Ou seja: você pode resgatar o dinheiro a qualquer momento sem perder rentabilidade.
Além disso, sua menor volatilidade, o que o torna um excelente investimento para quem busca segurança, principalmente em períodos de queda nos juros.
Desvantagens
O Tesouro Selic, porém, pode ter uma rentabilidade menor quando comparado a outros investimentos em momentos de inflação alta.
Isso porque, ele não protege diretamente contra a perda de poder de compra, sendo mais indicado para quem precisa de um investimento de curto prazo ou com liquidez imediata.
Para entender melhor, assista à avaliação do cenário macroeconômico apresentada por Rafael Cardoso, economista-chefe do Banco Daycoval, e entenda o que esperar da evolução da taxa de juros ao longo do ano:
Como é calculada a rentabilidade do Tesouro IPCA+?
A rentabilidade do Tesouro IPCA+ é calculada pela combinação de dois componentes:
- uma taxa de juros prefixada, definida no momento da compra;
- a variação do IPCA, índice oficial que mede a inflação no Brasil.
Por isso, a remuneração acompanha a inflação acrescida de uma taxa contratada.
Neste cenário, o componente ligado ao IPCA acompanha a inflação acumulada durante o período do investimento.
Já a taxa prefixada representa a parcela adicional da remuneração.
Deste modo, a combinação desses fatores determina a rentabilidade contratada do título.
Por exemplo, suponha, apenas para fins ilustrativos, um Tesouro IPCA+ que ofereça IPCA + 6% ao ano.
Se a inflação acumulada em determinado período fosse de 4% ao ano, a referência nominal seria formada pela inflação mais a taxa contratada.
Mas atenção: esse exemplo não representa uma projeção de retorno.
Além disso, o resultado efetivo depende do preço de compra do título, do prazo até o vencimento e, quando ocorre venda antecipada, das condições de mercado naquele momento.
Então, em títulos negociados antes do vencimento, a rentabilidade recebida pode ser diferente da taxa observada na compra.
Por esse motivo, avaliar o Tesouro IPCA exige observar a taxa contratada e o vencimento, além de considerar o objetivo financeiro.
Para quem mantém o investimento até a data prevista, a lógica de remuneração é diferente daquela de quem pretende vender o título antes do prazo.
Tesouro IPCA+ com ou sem juros semestrais: qual a diferença?
A diferença entre as versões está no momento em que os juros são pagos:
- no Tesouro IPCA+ sem juros semestrais, o pagamento fica concentrado no vencimento;
- na modalidade com juros semestrais distribui parte da remuneração ao investidor periodicamente por meio de cupons.
Visualize melhor as diferenças na tabela a seguir:
| Característica | Tesouro IPCA+ sem juros semestrais | Tesouro IPCA+ com juros semestrais |
| Pagamento de juros | No vencimento | A cada semestre |
| Fluxo de renda | Recebe no final | Recebe periodicamente |
| Indicado para | Quem busca acumular patrimônio | Quem busca renda periódica |
| Reinvestimento | Não há cupons para reinvestir | Pode ser necessário reinvestir os cupons |
| Rentabilidade | IPCA + taxa contratada | IPCA + taxa contratada |
Além do mais, no título sem cupons, o investidor não recebe pagamentos durante a aplicação, ou seja, os recursos permanecem investidos até o vencimento, quando ocorre o resgate conforme as condições do título.
Na versão com juros semestrais, o investidor recebe pagamentos periódicos ao longo do prazo.
A remuneração continua vinculada ao IPCA e à taxa contratada, mas parte dos rendimentos é antecipada.
A escolha depende do seu objetivo financeiro.
Se você pretende acumular recursos para uma data futura pode preferir concentrar o recebimento no vencimento. Mas se você busca entradas periódicas provavelmente vai considerar a modalidade com juros semestrais.
Por exemplo, uma pessoa que investe para uma meta de longo prazo opta pelo título sem cupons para manter os recursos aplicados até o vencimento.
Já quem utiliza os rendimentos para complementar o fluxo financeiro pode avaliar os pagamentos semestrais.
Também é necessário considerar a tributação. Os rendimentos estão sujeitos ao Imposto de Renda conforme o prazo da aplicação, além de custos aplicáveis ao investimento.
A liquidez diária permite vender o título antes do vencimento, mas o preço de venda depende das condições de mercado.
Por isso, a escolha deve considerar prazo, taxa contratada, existência de cupons, custos e finalidade dos recursos.
“O Tesouro IPCA mais tem como principal característica proteger o patrimônio da inflação, garantindo um rendimento real, ao longo do tempo, e é justamente esse título que voltou ao centro das atenções porque hoje oferece taxas que há muito tempo não víamos no mercado. Para quem possui objetivos de longo prazo, pode ser uma oportunidade bastante interessante. Mas existe um ponto muito importante: Tesouro IPCA+ apresenta oscilações do preço antes do vencimento, por causa da chamada marcação a mercado.”
Tatiana Taiacol, Planejadora Financeira e Assessora de Investimentos do Banco Daycoval,
No vídeo abaixo, Tatiana explica mais sobre essa marcação a mercado e porque o Tesouro IPCA+ paga taxas mais atrativas atualmente.
Tesouro IPCA ou Selic: quais as diferenças?
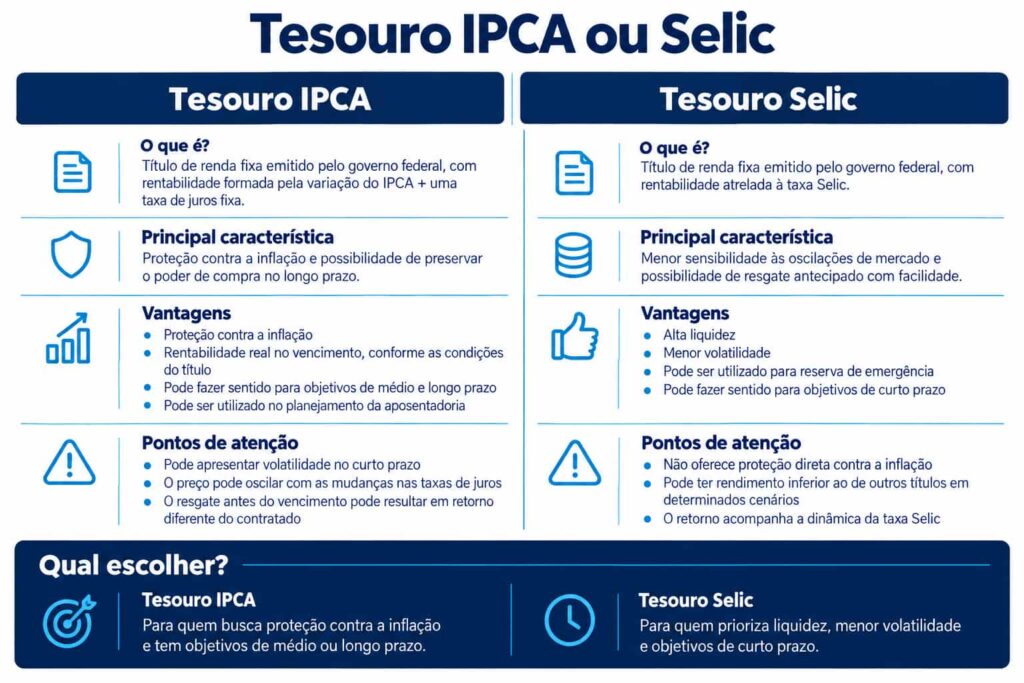
Na escolha entre tesouro Selic ou IPCA, considere o horizonte de investimento e o seu nível de tolerância ao risco. Entenda melhor a partir das diferenças entre ambos os ativos:
| Características | Tesouro IPCA | Tesouro Selic |
| Rentabilidade | Atrelada ao IPCA + taxa fixa | Atrelada à taxa Selic |
| Indicação | Longo prazo e proteção contra a inflação | Reserva de emergência e curto prazo |
| Risco | Maior volatilidade no curto prazo | Menor e liquidez imediata |
| Proteção contra a inflação | Sim | Não |
Tesouro Selic ou IPCA: como escolher a melhor opção?
Apesar de ambos serem investimentos de renda fixa e considerados seguros, eles respondem de forma diferente ao prazo, à necessidade de liquidez e ao impacto da inflação.
Entender essas variáveis ajuda a evitar decisões comuns, como investir no Tesouro IPCA para objetivos de curto prazo ou manter todo o dinheiro no Tesouro Selic quando o foco é o longo prazo. Confira dicas de como escolher a melhor opção nos tópicos abaixo:
Objetivos de investimento
O primeiro passo é alinhar o título ao seu objetivo financeiro.Se o investimento tem prazo definido no médio ou longo prazo, como aposentadoria, compra de um imóvel ou formação de patrimônio, o Tesouro IPCA tende a ser mais adequado.
Isso acontece porque ele garante uma rentabilidade acima da inflação quando mantido até o vencimento, protegendo o poder de compra ao longo do tempo.
Já o Tesouro Selic costuma ser a melhor escolha para objetivos de curto prazo ou para recursos que podem precisar ser utilizados a qualquer momento, como a reserva de emergência.
Nesse caso, a previsibilidade e a estabilidade do título são mais importantes do que buscar ganhos maiores.
Em outras palavras, o Tesouro IPCA é mais indicado para quem pode esperar, enquanto o Tesouro Selic atende melhor quem precisa de flexibilidade.
Liquidez
Liquidez é a facilidade com que você pode transformar o investimento em dinheiro disponível sem perdas relevantes.
O Tesouro Selic oferece liquidez diária com baixa oscilação, o que significa que o investidor pode resgatar o valor praticamente a qualquer momento, com pouco impacto no rendimento.
Por isso, ele é amplamente utilizado como base da reserva de emergência.
Já o Tesouro IPCA também permite resgates antes do vencimento, mas seu preço pode variar conforme as condições do mercado, especialmente em períodos de alta dos juros.
Assim, quem investe nesse título deve estar preparado para manter a aplicação até o vencimento, evitando oscilações que podem reduzir o valor no curto prazo.
Por isso, quanto maior a necessidade de acesso rápido ao dinheiro, maior tende a ser a vantagem do Tesouro Selic.
Rentabilidade
Quando o assunto é rentabilidade, é importante ir além da pergunta “qual rende mais” e considerar qual rende melhor para o seu objetivo.
O Tesouro IPCA oferece uma rentabilidade real, composta pela inflação do período mais uma taxa fixa. Isso significa que, no longo prazo, ele tende a preservar e aumentar o poder de compra do investidor, independentemente do nível de inflação.
O Tesouro Selic, por sua vez, acompanha a taxa básica de juros da economia. Em cenários de juros elevados, ele pode apresentar uma boa rentabilidade nominal, mas não garante proteção direta contra a inflação.
Assim, para quem busca crescimento do patrimônio no longo prazo, o Tesouro IPCA costuma ser mais eficiente. Já para quem prioriza estabilidade e previsibilidade no curto prazo, o Tesouro Selic cumpre melhor esse papel.
Dicas extras
Algumas dicas extras para você escolher com sabedoria são:
- Avalie as taxas cobradas pela corretora, como a taxa de administração;
- Defina o valor do investimento de acordo com seu planejamento financeiro;
- O Tesouro Direto permite agendar compras periódicas, facilitando a criação de uma rotina de investimentos.
Assim, você garante que está maximizando o rendimento de acordo com seus objetivos financeiros, seja no curto ou longo prazo.
Qual rende mais, Tesouro IPCA ou Selic?
Depende do prazo e do cenário econômico.
No curto prazo, o Tesouro Selic costuma apresentar um desempenho mais previsível. Como sua rentabilidade acompanha a taxa básica de juros, ele se beneficia diretamente de períodos em que a Selic está elevada, além de não sofrer grandes oscilações de preço.
Já no médio e longo prazo, o Tesouro IPCA tende a se destacar. Isso acontece porque ele garante um rendimento acima da inflação, independentemente de como os preços evoluam ao longo do tempo.
Em cenários de inflação mais alta ou instável, essa proteção do Tesouro IPCA faz diferença no resultado final do investimento.
E qual a opção mais segura?
Os dois títulos são considerados investimentos de baixo risco, pois são emitidos pelo governo federal, o que os coloca entre os ativos mais seguros do mercado financeiro brasileiro. A grande diferença está no comportamento ao longo do tempo.
O Tesouro Selic é o mais estável no dia a dia. Seu valor quase não oscila, o que reduz o risco de perdas em resgates antecipados.
Já o Tesouro IPCA pode apresentar oscilações no curto prazo, principalmente quando há mudanças nas expectativas de juros.
No entanto, mantido até o vencimento, ele entrega exatamente o rendimento contratado (inflação + taxa fixa).
Ou seja, em termos de segurança:
- Para quem pode precisar do dinheiro antes do vencimento, o Tesouro Selic é mais confortável;
- Para quem consegue investir pensando no longo prazo, o Tesouro IPCA é igualmente seguro.
Como investir no Tesouro IPCA ou Selic?
Investir no Tesouro IPCA ou no Tesouro Selic é um processo simples, mas que exige algumas decisões importantes antes da aplicação. Além de escolher o título, o investidor precisa entender prazo, objetivo e comportamento do dinheiro ao longo do tempo.
O primeiro passo é ter conta em uma instituição habilitada ao Tesouro Direto. Após a abertura, o investidor deve responder ao questionário de perfil, que ajuda a identificar sua tolerância a risco e horizonte de investimento.
Na hora da escolha do título, vale considerar:
- Prazo do investimento: se o dinheiro será usado em breve, o Tesouro Selic tende a ser mais adequado; para objetivos mais distantes, o Tesouro IPCA costuma fazer mais sentido;
- Necessidade de liquidez: o Tesouro Selic permite resgates com menor risco de oscilação; o Tesouro IPCA funciona melhor quando mantido até o vencimento;
- Objetivo financeiro: reserva de emergência, proteção do patrimônio ou construção de renda no longo prazo pedem estratégias diferentes.
Após definir o título, basta escolher o valor da aplicação (que pode ser acessível, a partir de frações do título) e acompanhar o desempenho ao longo do tempo.
O acompanhamento periódico ajuda a manter a estratégia alinhada aos seus objetivos, especialmente em cenários de mudança econômica.
Invista na Selic e no Tesouro IPCA com Daycoval Investe!
Ao investir em títulos públicos, contar com uma instituição confiável faz diferença na experiência e na tomada de decisão.
O Daycoval Investe oferece um ambiente completo para quem busca investir em renda fixa com clareza e segurança.
Quer investir no Tesouro Selic ou no Tesouro IPCA de forma simples e alinhada aos seus objetivos financeiros?
Tesouro IPCA ou Selic: Perguntas frequentes
Ainda com dúvidas sobre o Tesouro IPCA ou Tesouro Selic? Então confira respostas rápidas e objetivas para as perguntas mais frequentes:
Quem rende mais tesouro, Selic ou IPCA?
Depende do prazo. Selic rende mais no curto prazo; IPCA tende a render mais no longo prazo, pois garante ganho acima da inflação.
Qual o melhor tesouro para investir hoje?
Depende do objetivo. Tesouro Selic para liquidez e reserva de emergência; Tesouro IPCA para proteção do poder de compra no longo prazo.
Qual a diferença entre IPCA e taxa Selic?
IPCA mede a inflação; Selic é a taxa básica de juros da economia.
Tesouro IPCA+ tem risco?
Sim, ele tem risco de mercado quando o investidor vende o título antes do vencimento. As taxas de juros podem mudar e afetar o preço. Existe risco de crédito do emissor, embora sejam emitidos pelo Governo Federal brasileiro.
Tesouro IPCA+ pode ser vendido antes do vencimento?
Sim. O investidor pode vendê-lo antes do vencimento, observando as condições de negociação disponíveis. O valor recebido dependerá do preço de mercado no momento da venda, podendo resultar em ganho ou perda em relação à taxa contratada.
Tesouro IPCA+ paga juros mensais?
Não, ele não realiza pagamentos mensais de juros. Na versão sem juros semestrais, os valores ficam concentrados no vencimento. Na versão com juros semestrais, os cupons são pagos periodicamente, conforme as regras do título adquirido pelo investidor interessado.
Tesouro IPCA+ protege contra a inflação?
Ele tem remuneração vinculada à variação do IPCA, acrescida de uma taxa. Essa característica busca preservar o poder de compra ao acompanhar a inflação, embora o resultado dependa do prazo, do preço e das condições do mercado vigentes.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Investimentos em Tesouro Direto atrelados aos índices de inflação e prefixado podem acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.