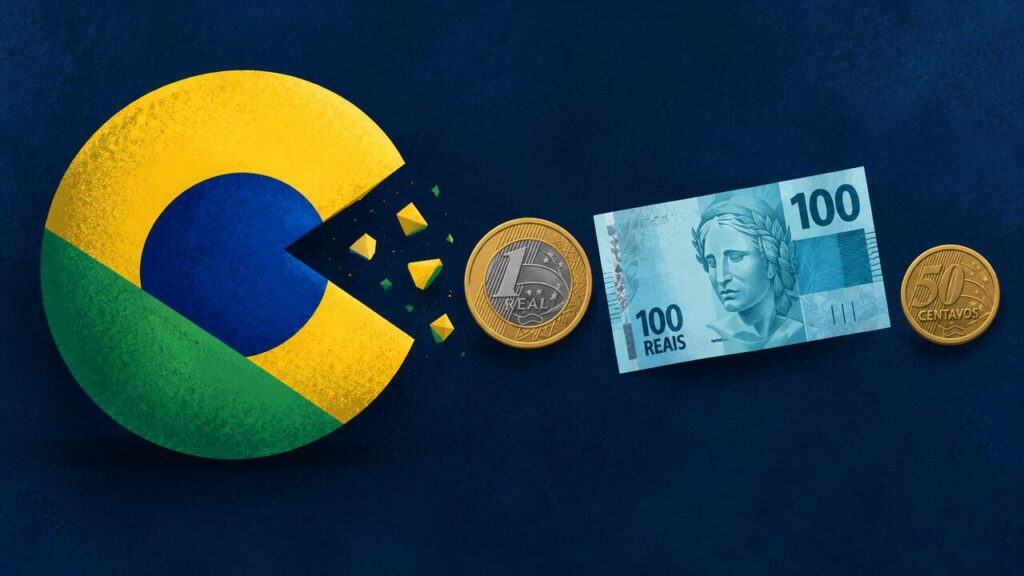
Todo investidor que aplica em fundos já se deparou com uma situação incomum: olhar o extrato e perceber que o número de cotas diminuiu, sem que tenha feito nenhum resgate. Isso tem explicação, e o nome é come-cotas.
O mecanismo existe desde 2005 e representa uma antecipação do Imposto de Renda que acontece duas vezes por ano, em maio e novembro, sobre os rendimentos de determinados fundos de investimento.
Conhecer essa regra ajuda a compreender a tributação dos fundos, comparar produtos e analisar o retorno líquido de uma aplicação ao longo do tempo.
Neste artigo, você vai entender o que é o come-cotas, quando ele é recolhido, quais alíquotas podem ser aplicadas, quais fundos seguem esse regime e de que maneira a antecipação do IR pode influenciar o resultado do investimento.
O que é come-cotas?
O come-cotas é uma forma de antecipação periódica do Imposto de Renda sobre rendimentos obtidos em fundos de investimento sujeitos a esse regime tributário.
Em vez de todo o IR ser recolhido somente no momento do resgate, parte do imposto é antecipada em datas determinadas pela legislação. Para investidores residentes no Brasil, a tributação periódica ocorre, em regra, no último dia útil de maio e de novembro.
O imposto incide sobre os rendimentos tributáveis apurados no período. O valor originalmente aplicado não compõe, por si só, a parcela de rendimento sobre a qual ocorre o recolhimento.
Segundo a Receita Federal, a tributação periódica é feita pelo administrador do fundo mediante dedução de cotas em valor correspondente ao imposto apurado.
Por que o imposto é chamado de “come-cotas”?
O nome está relacionado à maneira como o imposto é recolhido.
Como não é necessário retirar dinheiro da conta do investidor para fazer o pagamento, o administrador converte o valor devido de Imposto de Renda em uma quantidade correspondente de cotas. O saldo passa, então, a apresentar menos cotas, enquanto o valor unitário da cota permanece o mesmo naquele momento.
É essa diminuição que deu origem à expressão popular come-cotas.
Como funciona o come-cotas na prática?
Considere um investidor com R$10.000 aplicados em um fundo sujeito à tributação periódica de 15%. Ao longo do período, o investimento gera R$500 em rendimentos tributáveis.
A antecipação de 15% sobre os R$500 corresponde a R$75 de Imposto de Renda.
O investidor não precisa realizar um pagamento separado. O administrador do fundo converte os R$75 em cotas e deduz essa quantidade da posição do cotista.
Se cada cota valer R$1,05 na data do recolhimento, por exemplo, aproximadamente 71,43 cotas serão utilizadas para pagar o imposto.
O valor originalmente investido não é tributado por esse mecanismo. A incidência considera o rendimento apurado conforme as regras aplicáveis ao fundo.
Como parte dos recursos deixa de permanecer aplicada após a antecipação do imposto, a base disponível para gerar rendimentos futuros fica menor, o que pode produzir diferença ao longo de períodos mais extensos.
Quando o come-cotas é cobrado?
O desconto acontece sempre no último dia útil de maio e no último dia útil de novembro. Independentemente do desempenho do fundo ou de qualquer ação do investidor, o IR é recolhido automaticamente nessas datas.
Há uma exceção: se o investidor resgatar o dinheiro antes de uma das datas de cobrança, o come-cotas é antecipado para o momento do resgate, e o imposto é calculado sobre o rendimento acumulado até aquele dia.
Qual é a alíquota do come-cotas?
A alíquota depende do tipo de fundo:
- Fundos de longo prazo (com prazo médio dos ativos superior a um ano): alíquota de 15%
- Fundos de curto prazo (com prazo médio dos ativos igual ou inferior a um ano): alíquota de 20%
Esses percentuais representam uma antecipação do IR, não necessariamente o imposto final. A alíquota definitiva é definida pelo tempo total de permanência do investidor no fundo, conforme a tabela regressiva.
Como funciona a tributação no resgate?
Quando o investidor solicita um resgate, o Imposto de Renda é apurado de acordo com o prazo da aplicação e com a regra tributária correspondente ao fundo.
Os valores recolhidos anteriormente pela tributação periódica entram nesse cálculo. Caso a alíquota aplicável ao resgate seja superior à antecipada, ocorre apenas a cobrança complementar.
Em um fundo de curto prazo, por exemplo, uma aplicação resgatada antes de completar 180 dias está sujeita à alíquota de 22,5%. Como a tributação periódica dessa categoria utiliza 20%, poderá haver complemento de 2,5% sobre a base tributável correspondente, observadas as regras aplicáveis.
A lógica impede que o mesmo imposto seja cobrado integralmente duas vezes.
Quais fundos estão sujeitos ao come-cotas?
A cobrança semestral se aplica à maioria dos fundos disponíveis no mercado:
- Fundos de renda fixa
- Fundos multimercado
- Fundos cambiais
- Fundos de crédito privado
- Fundos DI
São os produtos mais comuns nas plataformas de investimento, o que torna o come-cotas uma realidade frequente para boa parte dos investidores.
Desde a Lei nº 14.754/2023, o tratamento tributário dos fundos passou a contemplar também novas regras para determinadas estruturas, inclusive fundos fechados. Por isso, a categoria comercial do produto, isoladamente, não é suficiente para determinar sua tributação.
A documentação do próprio fundo deve ser consultada para confirmar o regime aplicável.
Quais fundos não têm come-cotas?
Alguns tipos de fundos estão fora dessa regra:
- Fundos de ações: o IR é cobrado apenas no resgate, à alíquota de 15%
- Fundos de previdência: seguem tributação própria, sem desconto semestral
- Fundos imobiliários (FIIs): rendimentos distribuídos aos cotistas são isentos de IR para pessoas físicas, respeitadas as condições legais
- Fundos de debêntures incentivadas: também têm isenção de IR sobre os rendimentos para pessoas físicas
A ausência de tributação periódica não indica, por si só, isenção de Imposto de Renda. O fundo de ações exemplifica bem essa situação, já que o tributo continua existindo, embora seja recolhido no resgate.
Por esse motivo, é importante verificar o tratamento fiscal de cada produto antes da aplicação.
Como saber se um fundo tem come-cotas?
A informação está no regulamento do fundo, que detalha as regras de tributação, liquidez, estratégia e custos. Para quem não quer ler o documento completo, a lâmina do fundo traz as principais características de forma resumida, incluindo a tributação aplicável.
Em caso de dúvida, vale perguntar diretamente à instituição onde o fundo está disponível antes de aplicar.
Qual é o impacto do come-cotas nos investimentos?
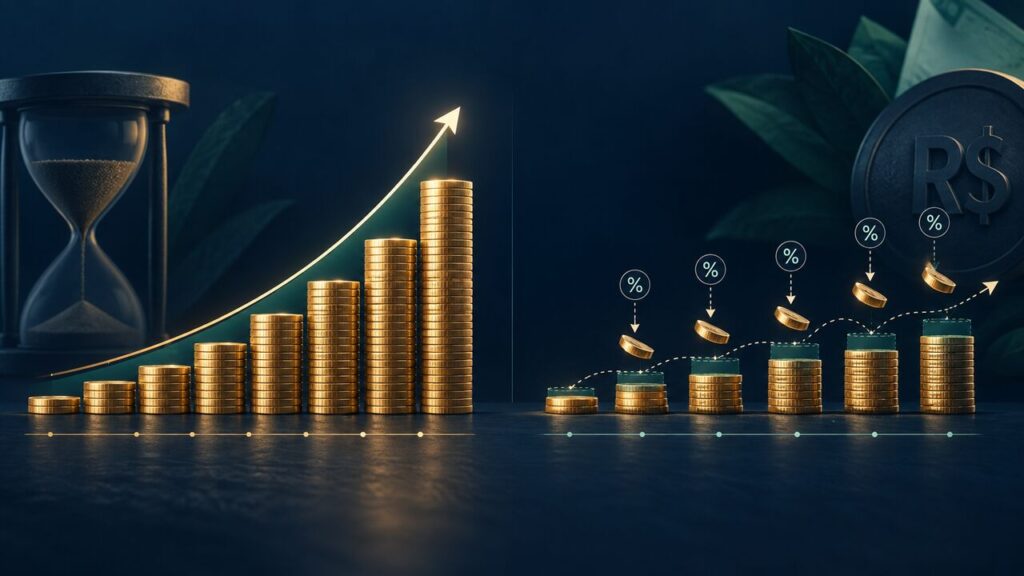
O principal efeito é a redução do capital que permanece investido após cada cobrança. Isso compromete, de forma modesta mas consistente, o efeito dos juros compostos no longo prazo.
Para ilustrar: sem o come-cotas, as cotas que seriam usadas para pagar o IR continuariam se valorizando junto com o restante da carteira. Com a cobrança, esse capital deixa o fundo antes do vencimento, reduzindo a base de cálculo dos rendimentos futuros.
Em horizontes de 10, 15 ou 20 anos, essa diferença acumulada pode ser relevante quando comparada a estruturas de tributação que só cobram o IR no resgate.
Come-cotas é ruim para o investidor?
O come-cotas não é um imposto adicional, é uma antecipação. No final, o investidor paga o mesmo IR que pagaria em qualquer investimento de renda fixa sujeito à tabela regressiva.
A desvantagem real está no custo de oportunidade: o capital pago antecipadamente não continua rendendo dentro do fundo. Em outras palavras, o investidor perde o rendimento que teria sobre o valor antecipado ao longo do tempo restante.
Para aplicações de curto prazo, esse efeito é pequeno. Para prazos longos, vale comparar o custo efetivo com alternativas que tributam apenas no resgate.
Como considerar o come-cotas na escolha de um investimento?
O come-cotas é um dos fatores a considerar na comparação de fundos, mas não o único. Avaliar apenas se um fundo tem ou não a cobrança semestral, sem olhar para rentabilidade líquida, taxa de administração, risco, liquidez e estratégia do gestor, leva a conclusões incompletas.
Um fundo com come-cotas e histórico de retorno consistente pode ser mais vantajoso do que um fundo sem a cobrança, mas com rentabilidade inferior ou taxas mais altas. A comparação precisa considerar o resultado líquido total, não apenas o mecanismo de tributação.
Conclusão
O come-cotas corresponde à antecipação periódica do Imposto de Renda em fundos sujeitos a esse regime. O recolhimento ocorre, em regra, no último dia útil de maio e novembro por meio da diminuição da quantidade de cotas do investidor.
As alíquotas periódicas são de 15% nos fundos enquadrados na regra de longo prazo e de 20% na regra de curto prazo, enquanto eventuais diferenças podem ser recolhidas no resgate conforme o período da aplicação.
Entender o mecanismo ajuda a interpretar o extrato do fundo e a comparar investimentos a partir do resultado líquido esperado, considerando também os custos e as características do produto.
FAQ – Perguntas frequentes sobre o come-cotas
O come-cotas é cobrado todo mês?
O come-cotas é cobrado duas vezes por ano, sempre no último dia útil de maio e no último dia útil de novembro. Fora dessas datas, a cobrança só ocorre se o investidor fizer um resgate antes do próximo vencimento semestral.
O come-cotas reduz meu dinheiro investido?
O recolhimento diminui a quantidade de cotas do investidor. O valor unitário da cota não é alterado especificamente pelo pagamento do imposto, mas parte do patrimônio correspondente aos rendimentos tributáveis deixa de permanecer aplicada após o recolhimento.
Existe cobrança de come-cotas no resgate?
O resgate segue uma apuração própria de Imposto de Renda. Os valores antecipados anteriormente são considerados no cálculo e, quando a alíquota correspondente ao prazo da aplicação for maior, poderá haver cobrança complementar.
Todo fundo de investimento tem come-cotas?
Fundos de ações, previdência, fundos imobiliários e fundos de debêntures incentivadas estão fora dessa regra. Fundos de renda fixa, multimercado, cambiais e crédito privado são os principais sujeitos à cobrança semestral.
O come-cotas reduz a rentabilidade?
A antecipação do imposto pode afetar o resultado acumulado porque parte dos recursos deixa de permanecer aplicada após cada recolhimento. A diferença tende a ganhar peso em períodos maiores, embora o resultado final também dependa da rentabilidade do fundo, das taxas cobradas e do prazo do investimento.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.