Ultrapassar a marca de 1% ao mês é uma meta comum entre quem investe em renda fixa.
A Selic foi reduzida para 13,75% ao ano, taxa que ainda mantém a renda fixa em um patamar atrativo para quem busca bons rendimentos.
Nesse contexto, algumas aplicações podem alcançar ou superar 1% ao mês, dependendo da taxa oferecida, do prazo, da tributação e das condições de cada produto.
Neste artigo, você vai conhecer opções de renda fixa que podem oferecer retorno mensal acima de 1%, além de entender como calcular a rentabilidade e o que considerar antes de investir.
Boa leitura!
Quais investimentos rendem mais de 1% ao mês?
CDBs, LCIs, LCAs, Tesouro Selic, ações e FIIs podem render mais de 1% ao mês, dependendo das taxas disponíveis, do desempenho dos ativos e das condições do mercado. Já a poupança tende a ficar abaixo desse patamar.
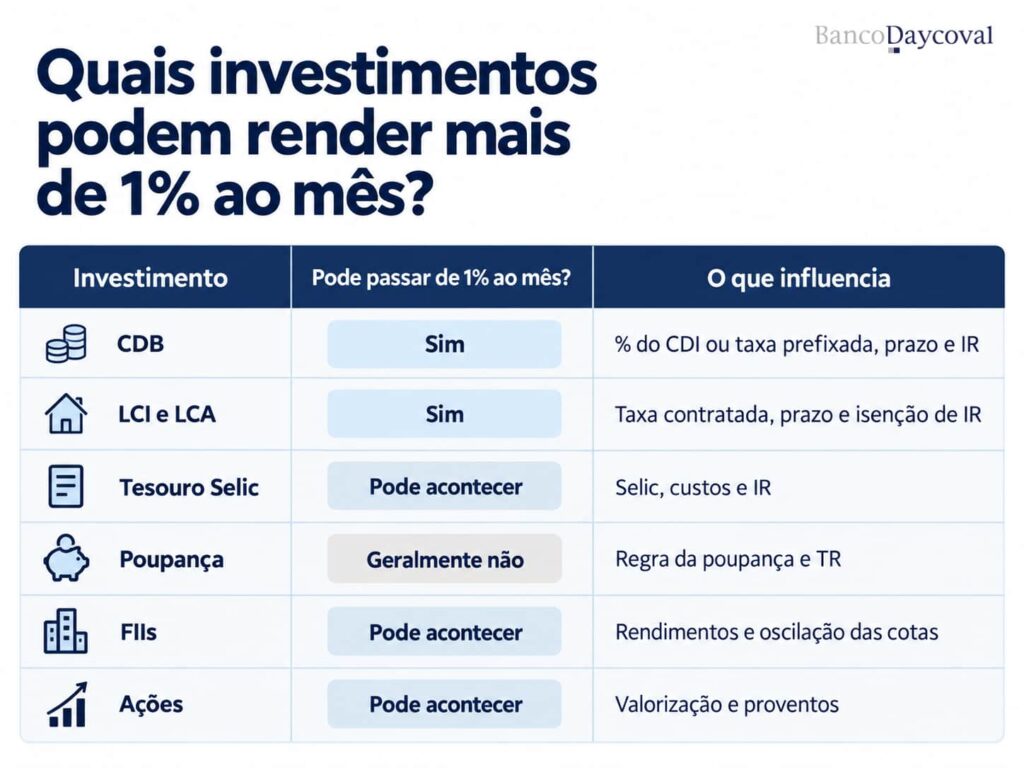
- CDB: pode superar 1% ao mês quando oferece uma taxa competitiva, especialmente em períodos de juros elevados. Para comparar opções, considere o percentual do CDI, o prazo e o Imposto de Renda;
- LCI e LCA: também podem ultrapassar 1% ao mês, conforme a taxa contratada. Como são isentas de Imposto de Renda para pessoas físicas, a rentabilidade líquida pode ser atrativa;
- Tesouro Selic: pode apresentar rendimento mensal acima de 1% em períodos de Selic elevada. O retorno acompanha de perto a taxa básica de juros, descontados custos e tributação aplicáveis;
- Poupança: normalmente rende menos de 1% ao mês. Sua remuneração segue uma regra definida pela Selic e pela Taxa Referencial, o que limita o potencial de retorno;
- Dividendos e FIIs: podem gerar rendimentos mensais superiores a 1% em determinados períodos, mas esses pagamentos variam e não são garantidos;
- Bolsa de valores: ações podem valorizar mais de 1% em um mês, embora também possam registrar perdas. O retorno depende do desempenho das empresas e das condições do mercado.
O que considerar antes de buscar rendimento acima de 1% ao mês?
Antes de buscar um investimento que renda mais de 1% ao mês, compare retorno, liquidez, prazo, risco e tributação.
Uma taxa maior pode vir acompanhada de condições que não combinam com seu objetivo financeiro.
Veja os principais pontos que devem entrar nessa comparação:
| Critério | O que observar |
| Rentabilidade líquida | Quanto sobra depois de impostos e taxas |
| Liquidez | Em quanto tempo o dinheiro pode ser resgatado |
| Prazo | Por quanto tempo o valor precisa permanecer investido |
| Risco | Possibilidade de perdas e características do emissor |
| Tributação | Incidência ou isenção de Imposto de Renda |
Uma aplicação pode oferecer retorno maior porque exige prazo mais longo, limita o resgate ou apresenta mais risco. Por esse motivo, a taxa não deve ser analisada sozinha.
Também vale conferir se a rentabilidade divulgada é bruta ou líquida. Em investimentos tributados, o Imposto de Renda pode diminuir o valor recebido no resgate.
A liquidez ganha importância quando existe a possibilidade de usar o dinheiro no curto prazo. Produtos com carência ou vencimento distante podem não atender a essa necessidade.
O risco também muda de acordo com o investimento. CDBs podem contar com cobertura do FGC, enquanto ações e FIIs estão sujeitos às oscilações do mercado.
Prazo e perfil de investidor completam essa análise. Um produto com rendimento maior pode não fazer sentido para quem precisa de acesso rápido ao dinheiro.
Segundo Guilherme Almeida, especialista em educação financeira e diretor de renda fixa na Suno Research, “O ideal é um mix com diversos produtos que atendam ao perfil de risco e aos objetivos do investidor.”
Antes de investir, compare essas características no mesmo prazo. Assim, fica mais fácil entender quais alternativas podem compor uma carteira alinhada aos seus objetivos.
Antes de investir, compare essas características no mesmo prazo. Assim, fica mais fácil entender qual alternativa combina melhor com seus objetivos e sua tolerância ao risco.
Antes de investir, compare retorno líquido, risco, liquidez, impostos e prazo de cada alternativa.
Como conseguir mais de 1% ao mês na renda fixa?
Conseguir mais de 1% ao mês em investimentos de renda fixa passa pela escolha de produtos financeiros que ofereçam taxas atrativas e estratégias bem fundamentadas.
Para isso, é importante:
- Escolher ativos com taxas pós-fixadas ou prefixadas que se beneficiem da alta da Selic;
- Pesquisar instituições sólidas, que ofereçam CDBs, LCIs e LCAs com boas condições;
- Encontrar produtos condizentes com o seu perfil de investidor, considerando risco e liquidez.
Como a Selic influencia a rentabilidade da Renda Fixa?
A taxa Selic é um dos pilares do sistema financeiro brasileiro e tem influência direta na rentabilidade dos investimentos de renda fixa.
Ela funciona como a taxa básica de juros da economia e é determinada pelo Comitê de Política Monetária (Copom) do Banco Central.
A Selic impacta diferentes aspectos do mercado financeiro, desde o custo do crédito até a atratividade dos investimentos. Vamos entender melhor como isso acontece:
Taxas pós-fixadas
Os investimentos pós-fixados, como CDBs, LCIs, LCAs e o Tesouro Selic, podem ter sua rentabilidade atrelada ao CDI (Certificado de Depósito Interbancário), que acompanha de perto a Selic.
Quando a Selic está alta, como no cenário atual de 14,25% ao ano, o CDI também sobe, aumentando automaticamente a rentabilidade desses ativos.
Um CDB que paga um percentual do CDI, por exemplo, renderá mais quando a Selic está elevada, pois o CDI reflete diretamente essa alta.
Isso faz com que o rendimento desses ativos acompanhe o ciclo de alta dos juros.
Um dos principais benefícios de títulos pós-fixados é que oferecem proteção contra a volatilidade, já que acompanham as mudanças na Selic ao longo do tempo, garantindo retornos ajustados às condições econômicas.
Veja também: Quanto rende R$ 100 mil no CDI
Taxas Prefixadas
Já os investimentos prefixados oferecem uma taxa fixa de rentabilidade, definida no momento da aplicação.
Quando a Selic está alta, as instituições financeiras precisam oferecer taxas mais atrativas para competir com outras opções do mercado.
Além disso, uma Selic alta torna os investimentos de renda fixa mais competitivos em relação a outros ativos, como ações ou fundos multimercados.
Para atrair investidores, os bancos oferecem taxas prefixadas elevadas, que podem superar 15% ao ano.
Se o investidor acredita que a Selic começará a cair, investir em ativos prefixados é vantajoso, pois garante uma taxa elevada até o vencimento, mesmo que os juros futuros diminuam.
Títulos Indexados à Inflação
Os títulos indexados à inflação, como o Tesouro IPCA+ e alguns CDBs atrelados ao IPCA, combinam uma taxa fixa com a variação da inflação.
Assim como no caso dos títulos prefixados, a Selic influencia esses investimentos de forma indireta, uma vez que os emissores tendem a elevar a taxa prefixada para tornar o título mais atrativo.
Em cenários de inflação e Selic elevadas, os títulos indexados ao IPCA são uma alternativa interessante para quem deseja obter ganhos reais e proteger o capital.
Quanto rende R$ 50 mil no CDB Daycoval 104% do CDI liquidez diária?
O CDB Daycoval 104% do CDI é uma opção interessante por oferecer um retorno acima do CDI combinado com a flexibilidade da liquidez diária.
Considerando o CDI atual em torno de 14,15% ao ano (próximo à Selic), a rentabilidade seria de aproximadamente 14,72% ao ano, com o retorno líquido do investimento de R$ 50 mil em um ano totalizando R$ 56.070,35.
Quanto rende R$ 50 mil no CDB Daycoval 14,5% a.a. – Prazo 3 anos?
O CDB prefixado Daycoval oferece a rentabilidade 14,5% ao ano, uma taxa atrativa que proporciona um retorno consideravelmente acima de 1% ao mês ao levar a aplicação até o vencimento.
Com R$ 50 mil investidos neste produto, o retorno bruto seria de R$ 56.162,50
Veja também: Quanto rende R$ 100 mil no CDI
Conclusão
Buscar um investimento que renda mais de 1% ao mês exige comparar taxas, prazos, liquidez, risco e tributação antes de tomar uma decisão.
CDBs, LCIs, LCAs e Tesouro Selic podem alcançar esse patamar em determinadas condições. Já ações e FIIs apresentam oscilações e não garantem ganhos mensais.
A escolha deve considerar seus objetivos, perfil de investidor e prazo disponível, sempre comparando o rendimento líquido entre alternativas semelhantes.
Quer entender quanto um valor maior pode render na renda fixa? Confira também o conteúdo “Quanto rende 150 mil no CDI por mês? Veja simulações e cálculo completo”.
FAQ – Perguntas frequentes
Quanto rende R$ 1.000 no CDB por mês?
A uma taxa hipotética de 1% ao mês, R$ 1.000 rendem R$ 10 brutos, antes dos impostos.
Quanto rende R$ 20.000 no Tesouro Selic em 1 mês?
Com Selic de 13,75% ao ano, aproximadamente R$ 216 brutos na equivalência mensal. O rendimento efetivo depende dos dias úteis, impostos e taxas.
Um investimento que rende 1% ao mês paga esse valor mensalmente na minha conta?
Não necessariamente. O rendimento pode ficar acumulado no investimento, sendo recebido apenas no resgate ou vencimento, conforme as condições do produto.
Qual a diferença entre render 1% ao mês bruto e líquido?
O rendimento bruto é calculado antes dos descontos. O líquido corresponde ao ganho após impostos e taxas, quando aplicáveis.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Os CDBs, LCIs e LCAs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Investimentos em Tesouro Direto atrelados aos índices de inflação e prefixado podem acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. As projeções e cenários contidas neste material são baseadas em premissas atuais de mercado e estão sujeitas a mudanças sem aviso prévio, e foi elaborado com base em fontes consideradas confiáveis e disponíveis na data de sua publicação. Estas premissas são indicativas e sujeitas a incertezas e contingências comerciais, econômicas e competitivas significativas, podendo se mostrar incorretas no futuro. Os leitores são advertidos de que resultados futuros podem diferir significativamente das projeções feitas. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.