Quando se decide realizar uma aplicação com baixos riscos é comum se pensar em poupança. Porém, esse é um investimento com baixo rendimento e que não traz, desta forma, ganhos adequados para quem quer realizar projetos de vida mais arrojados.
Neste artigo, vamos demonstrar o que é e como funciona o CDB – Certificado de Depósito Bancário. Dessa forma, para que possa ser entendido como uma excelente opção à tradicional poupança e com segurança garantida.
O que é CDB?
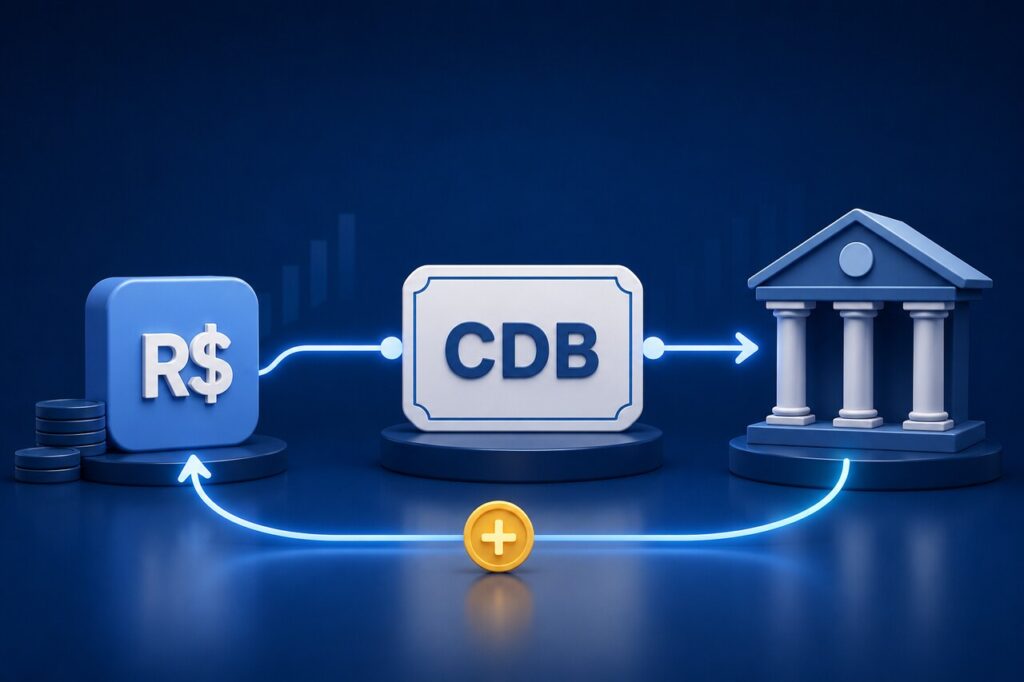
O Certificado de Depósito Bancário (CDB) é um título de renda fixa emitido por bancos para captar recursos. Ao investir, você disponibiliza dinheiro à instituição por determinado período e recebe uma remuneração de acordo com as condições definidas no momento da aplicação.
Para entender o que é CDB e como funciona, também é importante observar três características do título: o vencimento indica a data prevista para o encerramento da aplicação; a carência determina quando o resgate passa a ser permitido; e a liquidez mostra a facilidade e as condições para acessar o dinheiro antes do vencimento, quando essa possibilidade estiver prevista.
Quais são os tipos de CDB?
Os CDBs podem ter formas diferentes de remuneração, e essa característica interfere diretamente na previsibilidade do retorno e na relação do investimento com indicadores do mercado.
Antes de escolher, vale observar também o prazo do título, a possibilidade de resgate e o momento em que o dinheiro será utilizado.
CDB prefixado
No CDB prefixado, a taxa de juros é definida no momento da aplicação e permanece a mesma até o vencimento. Com essa informação, o investidor consegue estimar antecipadamente quanto receberá ao final do prazo, desde que mantenha o título até a data contratada.
Esse tipo de CDB pode fazer sentido para quem prefere conhecer a taxa desde o início e tem um prazo definido para usar o dinheiro. A comparação com outras alternativas deve considerar o período da aplicação e as expectativas para os juros ao longo desse tempo.
CDB pós-fixado
O CDB pós-fixado tem a remuneração vinculada a um indicador de referência, sendo o CDI um dos mais utilizados. Nesse caso, o título costuma pagar um percentual desse índice, como 100% do CDI ou outro percentual definido pela instituição emissora.
Como o CDI varia ao longo do tempo, o retorno final também pode mudar durante a aplicação. Essa modalidade costuma ser analisada por quem busca acompanhar as condições de juros do mercado e pode aparecer tanto em títulos com liquidez diária quanto em opções com vencimento definido.
CDB híbrido
O CDB híbrido combina uma taxa fixa com a variação de um índice, como o IPCA. Um título pode, por exemplo, oferecer uma remuneração formada pelo índice de inflação acrescido de uma taxa contratada no momento da aplicação.
Essa estrutura costuma ser considerada por quem tem objetivos de prazo maior e deseja proteger o poder de compra do dinheiro ao longo do período.
Antes de investir, é importante verificar o vencimento e as condições de saída, porque títulos com esse perfil podem exigir que o recurso permaneça aplicado por mais tempo.
Como é a rentabilidade de CDB?
A rentabilidade depende da modalidade e das condições do título. Um CDB pode pagar uma taxa anual prefixada, um percentual do CDI ou combinar uma taxa com a variação do IPCA.
Por essa razão, a comparação com a poupança deve considerar as condições de cada aplicação, além do prazo e da tributação. Não há uma regra segundo a qual qualquer CDB necessariamente oferecerá rendimento superior.
Também é importante verificar as regras para saída antes do vencimento. Quando houver possibilidade de negociação antecipada sujeita às condições de mercado, o valor obtido pode diferir da rentabilidade inicialmente projetada.
Quais os impostos e taxas cobrados?
Os rendimentos do CDB estão sujeitos ao Imposto de Renda, cobrado de acordo com o período da aplicação. Em 2026, a tabela de renda fixa prevê alíquota de 22,5% para aplicações de até 180 dias; 20% entre 180 e 360 dias; 17,5% entre 361 e 720 dias; e 15% acima de 720 dias. O imposto incide sobre os rendimentos.
Resgates realizados nos primeiros 30 dias também podem ter incidência de IOF sobre os ganhos. Após esse período, não há cobrança desse imposto. Por isso, a rentabilidade líquida é uma referência mais adequada para comparar quanto diferentes aplicações podem entregar ao investidor.
Quais garantias na aplicação em CDB?
O CDB é garantido pelo FGC – Fundo Garantidor de Crédito –, para valores de aplicação até R$250 mil, considerado este limite por CPF e instituição bancária.
Essa garantia é importante, pois o investidor fica seguro, em caso de falência da instituição bancária em que fez seu investimento. Dessa forma, o ideal é procurar um banco com atuação consolidada no mercado e que tenha boas avaliações de rating por empresas especializadas e ativas no mercado.
A cobertura ordinária do FGC considera atualmente até R$250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitando o teto de R$1 milhão em garantias pagas dentro de um período de quatro anos.
Como investir em CDB?
Ao definir a instituição financeira mais adequada, é possível escolher entre duas modalidades de aplicação, que pode ser a pós-fixada ou a prefixada:
- Pós-fixados – são aqueles em que o investidor só sabe quanto vai ter de rendimento no final do prazo do investimento. Geralmente, são investimentos que pagam a rentabilidade de acordo com a variação de algum índice, como por exemplo: CDI , IPCA, TR, IGPM;
- Prefixados – são aqueles que têm a rentabilidade fixada na data da aplicação. Nessa modalidade de investimento, é possível determinar o valor exato de resgate no fim da aplicação.
Quando o investimento pós-fixado é vantajoso?
Investimentos com rentabilidade pós-fixada podem ser boas escolhas quando o investidor se encaixa em uma ou mais das seguintes condições:
- O investidor acredita que as taxas de juros reais do país irão aumentar durante o período do investimento;
- O investidor quer um investimento que tenha remuneração em linha com a variação da taxa de juros real do país sem a necessidade de saber o valor final do investimento (o que é mais comum em aplicações de curto prazo).
Quando o investimento prefixado é vantajoso?
Investimentos com rentabilidade prefixada podem ser boas escolhas quando o investidor se encaixa em uma ou mais das seguintes condições:
- O investidor quer saber o valor exato que receberá no vencimento do investimento. Muitos investidores preferem saber quanto vão receber por não gostarem da incerteza que o risco traz em outras modalidades de investimento;
- O investidor acredita que as taxas de juros do país (Taxa Selic) irão manter-se ou poderão cair durante o período do investimento.
A opção por um dos tipos de aplicação está sempre vinculada ao perfil do investidor e deve ser avaliada previamente. Tudo para realizar a aplicação que melhor se enquadre em seu perfil.
Como escolher um CDB?
A escolha começa pela finalidade do dinheiro e pelo período em que ele poderá permanecer aplicado. Com esses pontos definidos, fica mais simples avaliar a necessidade de liquidez e a forma de remuneração disponível.
Antes de investir, compare a taxa oferecida e o retorno líquido após a tributação. Também considere a instituição emissora, a cobertura do FGC e quanto do seu patrimônio já está concentrado no mesmo emissor ou conglomerado.
Qual CDB escolher para cada objetivo?
Para recursos que podem ser necessários em pouco tempo, CDBs com liquidez diária podem fazer mais sentido. Quando o dinheiro tem uma data prevista para uso, é possível comparar títulos com vencimentos compatíveis com esse prazo.
Quem procura uma remuneração conhecida desde a aplicação pode avaliar CDBs prefixados. Já os títulos híbridos podem entrar na análise quando a intenção envolve acompanhar a inflação durante o período contratado.
Como investir em CDB pelo Daycoval?
Para investir em CDB pelo Daycoval, acesse a plataforma de investimentos e consulte os títulos disponíveis. Antes de selecionar uma alternativa, confira as condições apresentadas para o CDB, incluindo rentabilidade, vencimento e possibilidade de resgate.
Depois de escolher o título compatível com seu objetivo, informe o valor que pretende aplicar e revise as características apresentadas antes da confirmação. Como a disponibilidade e as condições dos CDBs podem mudar, consulte as informações vigentes na plataforma no momento da aplicação.
Conclusão
Entender o que é CDB e como funciona ajuda a comparar títulos de renda fixa considerando o destino do dinheiro e o período previsto para a aplicação. A remuneração pode seguir diferentes critérios, enquanto liquidez, vencimento, tributação e proteção do FGC interferem na escolha.
Antes de investir, consulte as condições vigentes do CDB e verifique se elas são compatíveis com seu perfil e com a finalidade dos recursos.
FAQ – Perguntas frequentes sobre CDB
Quanto rende R$1.000 por mês em CDB?
O rendimento de R$1.000 aplicados em CDB depende da taxa contratada, do prazo e da tributação. Em títulos pós-fixados, também varia conforme o indicador usado como referência, como o CDI. Para calcular o valor líquido, é necessário considerar o Imposto de Renda e, nos resgates feitos nos primeiros 30 dias, a possível incidência de IOF.
Quanto rende R$100 por dia no CDB?
O rendimento diário de R$100 em um CDB depende das condições do título. Em um pós-fixado atrelado ao CDI, por exemplo, o resultado acompanha a taxa contratada e o comportamento do indicador. Por isso, não existe um valor diário único aplicável a todos os CDBs.
Qual é a diferença entre CDB e CDI?
O CDB é um título de renda fixa emitido por instituições financeiras, enquanto o CDI é uma referência usada no mercado financeiro e pode servir de parâmetro para a remuneração de investimentos. Um CDB pós-fixado, por exemplo, pode oferecer determinado percentual do CDI.
É seguro investir em CDB?
O CDB possui risco relacionado à instituição que emitiu o título. Os CDBs estão entre os produtos cobertos pelo FGC, respeitadas as regras e os limites da garantia. Antes da aplicação, também é recomendável avaliar a instituição emissora e verificar se o valor investido está dentro das condições de cobertura.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Os CDBs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.