Duas carteiras com a mesma rentabilidade bruta podem terminar o ano com resultados líquidos bem diferentes. Muitas vezes, a diferença não está na escolha dos ativos. Está na forma como cada investidor administra a tributação.
O imposto é um custo da carteira, assim como a taxa de administração ou o spread. E todo custo relevante merece gestão. A otimização tributária parte dessa lógica: quando o imposto entra no planejamento desde o início, o ganho líquido deixa de depender do acaso e passa a refletir decisões bem tomadas.
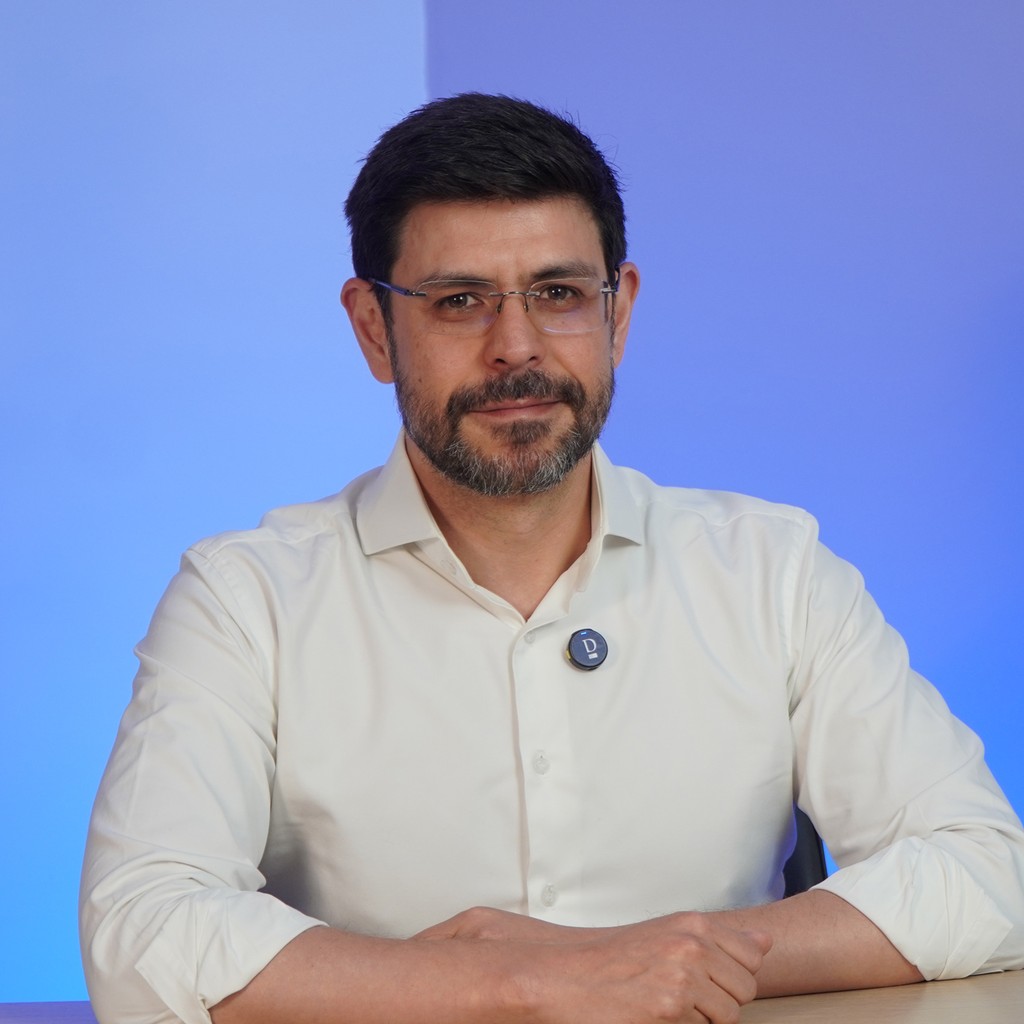
Thiago Guedes, Advisor do Banco Daycoval, apresenta as estruturas que permitem reduzir a carga tributária do patrimônio de forma legal, transparente e alinhada à sua estratégia de investimentos.
Neste artigo, você vai entender:
- A diferença entre elisão e evasão fiscal
- Por que a tributação precisa fazer parte da gestão da carteira
- Quais instrumentos têm mais impacto na carga tributária
- Como aplicar a otimização tributária na sua estratégia de investimentos
Antes de continuar a leitura, confira a análise completa com Thiago Guedes.
Assista ao vídeo completo:
Planejar impostos também é gerir patrimônio
Muitas pessoas associam otimização tributária a manobras arriscadas. Por isso, o primeiro passo é separar dois conceitos que costumam ser confundidos.
Elisão fiscal x evasão fiscal
Elisão fiscal é o uso dos caminhos que a própria lei oferece para pagar menos imposto, como isenções, alíquotas reduzidas, prazos e estruturas societárias. Evasão fiscal é omitir ou ocultar informações do fisco, e isso é crime.
Todo planejamento sério acontece apenas no campo da elisão. Isso significa que cada decisão precisa ter propósito econômico claro e estar devidamente declarada.
Com essa linha bem definida, a pergunta que realmente importa passa a ser outra: a sua carteira está pagando o imposto que deve ou está pagando mais do que precisa?
Uma tributação que muda o tempo todo
No Brasil, a tributação varia conforme o ativo, o prazo, o veículo de investimento e a origem da renda. Além disso, as regras mudam com frequência. As alterações recentes na tributação de fundos exclusivos, de estruturas no exterior, de dividendos e de altas rendas mostram bem esse movimento.
Quem avalia a carteira apenas pela rentabilidade bruta pode estar deixando valor na mesa ano após ano.
Em resumo: a otimização tributária usa caminhos previstos em lei, com total transparência. Como as regras mudam com frequência, a tributação precisa ser acompanhada como parte permanente da gestão da carteira.
Os instrumentos que fazem diferença na carga tributária
Para encontrar oportunidades legítimas de eficiência, vale conhecer os principais mecanismos à disposição do investidor pessoa física.
Ativos isentos de Imposto de Renda
LCIs, LCAs, CRIs, CRAs e debêntures incentivadas não pagam IR sobre os rendimentos de pessoas físicas. Os rendimentos de FIIs também são isentos, desde que cumpridas algumas condições.
A comparação justa, porém, deve ser sempre feita pela taxa líquida. Veja um exemplo:
- Um CDB a 105% do CDI, com alíquota de 15%, entrega cerca de 89% do CDI líquido.
- Uma LCA a 92% do CDI já supera esse resultado.
Essa conta simples pode mudar decisões de alocação.
Tabela regressiva e gestão do prazo
Na renda fixa tributável, a alíquota cai de 22,5% para 15% conforme o tempo de aplicação. A alíquota mínima de 15% vale para aplicações com mais de dois anos. Resgatar antes da hora ou girar posições sem critério pode elevar a carga efetiva da carteira.
Nos fundos abertos, o come-cotas antecipa a cobrança do imposto em maio e novembro, o que reduz o efeito dos juros compostos ao longo do tempo. Esse custo precisa ser comparado com alternativas que tributam apenas no resgate.
Previdência privada como ferramenta tributária
O PGBL permite deduzir até 12% da renda bruta tributável para quem faz a declaração completa do IR. Na prática, você adia o pagamento do imposto e reinveste esse valor ao longo dos anos.
Já a tabela regressiva da previdência pode chegar a 10% para recursos mantidos por mais de dez anos. É uma das menores alíquotas disponíveis para o investidor pessoa física.
Renda variável: isenções e compensação de prejuízos
Vendas de ações no mercado à vista que somem até R$ 20 mil no mês são isentas de IR. Além disso, prejuízos realizados podem ser compensados com lucros futuros da mesma modalidade, sem prazo para expirar.
Registrar e usar esses prejuízos de forma organizada reduz o imposto sobre ganhos que viriam de qualquer maneira.
Holding patrimonial e tributação da renda
Para quem tem imóveis de aluguel ou participações societárias, concentrar esses ativos em uma holding pode substituir a tabela da pessoa física, que chega a 27,5%, por regimes de tributação empresarial com carga menor.
Com as novas regras sobre distribuição de lucros e a tributação mínima de altas rendas, essa conta precisa ser refeita caso a caso. Uma estrutura que fazia sentido há dois anos pode exigir ajustes hoje.
Em resumo: ativos isentos, gestão de prazos, previdência privada, compensação de prejuízos e holdings patrimoniais são os principais caminhos para reduzir a carga tributária. Todos exigem análise pela rentabilidade líquida e revisão constante diante das regras mais recentes.
Como aplicar a otimização tributária na sua estratégia de investimentos
Você já acompanha a sua carteira de perto. O próximo passo é olhar para ela com uma pergunta adicional: quanto dessa rentabilidade realmente fica com você?
Veja como transformar essa pergunta em decisões práticas.
Calcule a carga tributária efetiva da carteira
Some todo o imposto pago no último ano, incluindo come-cotas, IR retido na fonte e ganhos de capital. Depois, compare esse valor com o retorno total. O resultado mostra se a tributação está proporcional à sua estratégia ou se há distorções a corrigir.
Compare alternativas sempre pela taxa líquida
Ao avaliar uma nova aplicação, converta a taxa oferecida para o equivalente líquido de impostos. Esse cuidado evita escolher um ativo com rentabilidade bruta maior e resultado final menor.
Use o calendário a seu favor
O fim do ano é o momento ideal para revisar aportes em PGBL, que precisam ser feitos até 31 de dezembro para valer na declaração seguinte. Também é hora de avaliar a realização de prejuízos em renda variável e o melhor momento para resgates. Pequenos ajustes de data podem gerar diferenças relevantes.
Revise estruturas diante das novas regras
Holdings, fundos exclusivos e investimentos no exterior passaram por mudanças importantes de tributação. Se a sua estrutura foi montada antes dessas alterações, vale confirmar se ela ainda entrega a eficiência esperada.
Documente cada decisão
Toda estratégia tributária precisa de lastro: propósito econômico, registros contábeis e declarações em dia. Essa disciplina evita questionamentos do fisco e traz tranquilidade para manter a estratégia no longo prazo.
Vale reforçar: cada patrimônio tem particularidades próprias, e o efeito tributário de cada escolha depende da sua renda, dos seus ativos e dos seus objetivos. Por isso, essas decisões rendem mais quando são construídas ao lado do seu advisor, com o apoio de especialistas jurídicos e contábeis.
Em resumo: calcular a carga efetiva, comparar pela taxa líquida, usar o calendário, revisar estruturas e documentar decisões são movimentos concretos para incluir a tributação na gestão da sua carteira.
Conclusão
A otimização tributária não é um ajuste pontual na declaração de Imposto de Renda. É uma camada permanente da gestão do patrimônio, que deve receber o mesmo rigor aplicado à análise de risco e rentabilidade.
Quando a tributação faz parte do planejamento, cada decisão sobre a sua carteira passa a considerar o resultado que de fato fica com você e com a sua família. Converse com a equipe do Banco Daycoval e descubra onde existem ajustes possíveis no seu patrimônio.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). Este documento tem caráter meramente informativo, não constitui e nem deve ser considerado como sendo solicitação para investimento em produtos de previdência complementar privada. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Os CDBs, LCIs e LCAs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Os recursos dos planos de previdência são aplicados em fundos de investimento que não possuem garantia de rentabilidade podendo, inclusive, ter rentabilidade negativa. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Investimentos em crédito privado apresentam baixa liquidez e podem não contar com um mercado secundário ativo e em caso de venda antecipada o preço de negociação pode oscilar significativamente, dependendo das condições de mercado e da avaliação dos ativos. Títulos de crédito privado não contam com a garantia do FGC. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. Os produtos de previdência são todos de seguradoras registradas na SUSEP e comercializados pelo Banco Daycoval. O segurado poderá consultar a situação cadastral desta seguradora pelo site www.susep.com.br. A aprovação dos planos pela SUSEP não implica em seu incentivo ou recomendação à comercialização. Nos termos da legislação vigente, é possível a opção de tributação por alíquotas decrescentes nos planos. Acesse a página do plano para obter todas as informações e, em caso de divergência entre os termos deste material e/ou dos instrumentos contratuais específicos aplicáveis a cada um dos produtos e serviços aqui mencionados, estes últimos prevalecerão. É recomendada a leitura cuidadosa da Condições Gerais do Plano, o Regulamento do Plano e a Lâmina de Informações Essenciais.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.