Organizar as finanças da casa é uma das decisões mais importantes que uma família pode tomar, mas também uma das que mais gera dúvidas. Por onde começar? O que cortar? Como equilibrar o que entra com o que sai sem abrir mão do que realmente importa?
A economia doméstica responde a essas perguntas. Ela não é sobre privação, mas sobre consciência: saber para onde o dinheiro vai, identificar o que pode ser ajustado e construir um caminho mais seguro para o futuro da família.
Com um orçamento familiar bem estruturado, é possível quitar dívidas com mais velocidade, criar uma reserva para imprevistos e ainda sobrar dinheiro para investir todo mês, mesmo com renda limitada.
Neste artigo, você vai aprender a organizar as finanças da casa, aplicar a regra 50-30-20 e transformar a economia mensal em patrimônio com o Daycoval Investe.
Continue lendo e descubra como colocar as finanças da sua casa em ordem!
O que é economia doméstica?
Economia doméstica é o conjunto de práticas para administrar os recursos financeiros de uma casa ou família. Envolve o controle de receitas, o planejamento de gastos, o pagamento de dívidas e a criação de reservas para objetivos futuros.
O conceito vai além de simplesmente gastar menos. Trata-se de entender como o dinheiro circula dentro de casa, identificar onde está sendo desperdiçado e redistribuí-lo de forma mais inteligente entre necessidades, compromissos e metas.
Um bom controle financeiro começa pelo mapeamento honesto de tudo que entra e tudo que sai, sem exceções. Esse diagnóstico é o ponto de partida para qualquer mudança financeira real na vida da família.
Por que a economia doméstica é importante?
A falta de controle financeiro em casa tem consequências que vão muito além do extrato bancário. Dívidas acumuladas, ausência de reserva para imprevistos e incapacidade de planejar o futuro são alguns dos efeitos mais comuns de uma gestão sem método.
Por outro lado, famílias que controlam as finanças de forma consistente conseguem atravessar crises com mais estabilidade, realizar objetivos no médio prazo e construir patrimônio ao longo do tempo.
O planejamento financeiro familiar é a base desse processo. Ele permite que todos os membros da família estejam alinhados sobre prioridades, metas e limites, tornando o controle das finanças uma decisão coletiva.
Como fazer economia doméstica na prática?
Organizar as finanças da casa exige um processo estruturado. Um bom controle financeiro começa pelo mapeamento da renda e dos gastos da família, seguido pela organização das dívidas e pela definição de quanto pode ser reservado todos os meses.
1. Levante todas as receitas da casa
O primeiro passo é mapear tudo que entra: salários, freelances, aluguéis recebidos, benefícios, pensões e qualquer outra fonte de renda regular ou eventual. Esse número é o teto do orçamento familiar e define o limite de tudo que pode ser planejado.
Inclua rendimentos variáveis com uma estimativa conservadora, sem contar com valores que não são garantidos todos os meses.
2. Liste e categorize todos os gastos
Com as receitas mapeadas, o próximo passo é listar todos os gastos, sem exceção. Contas fixas, supermercado, transporte, lazer, assinaturas, delivery, saúde, educação, tudo precisa aparecer.
Gastos fixos são aqueles com valor previsível todo mês, como aluguel, prestações e mensalidades. Gastos variáveis oscilam conforme o comportamento de consumo, como alimentação fora de casa, compras online e lazer. Conhecer essa distinção é o que permite saber onde há margem para ajuste.
3. Identifique dívidas e gastos que comprometem o orçamento
Dívidas com juros altos, como cartão de crédito e cheque especial, consomem uma parte desproporcional da renda e precisam ser identificadas com clareza. Saber exatamente quanto da renda mensal vai para o pagamento de dívidas é fundamental para priorizar o que atacar primeiro.
Gastos que comprometem mais de 30% da renda líquida com uma única categoria também merecem atenção, pois indicam um desequilíbrio que pode comprometer o orçamento doméstico no médio prazo.
4. Encontre desperdícios e gastos que podem ser reduzidos
Com o mapa de gastos em mãos, fica mais fácil identificar onde o dinheiro está escorregando. Assinaturas esquecidas, planos superdimensionados, compras por impulso e gastos duplicados são os candidatos mais comuns.
O objetivo não é cortar tudo, mas reduzir o que não gera valor. Um serviço de streaming que a família não usa mais vale cancelar. Uma conta de energia alta pode ser reduzida com pequenos hábitos. Esses ajustes somados fazem diferença significativa no fechamento do mês.
5. Monte um orçamento familiar mensal
Com receitas, gastos e dívidas mapeados, é hora de montar o orçamento familiar mensal. Ele deve distribuir a renda entre todas as categorias de forma realista, priorizando o essencial, reservando uma parte para dívidas e definindo um valor mínimo para poupança e investimentos.
O orçamento não precisa ser perfeito no primeiro mês. Ele é um documento vivo, ajustado conforme a realidade da família vai ficando mais clara.
Como organizar o orçamento doméstico por categorias?
Uma forma prática de estruturar o orçamento doméstico é dividi-lo em categorias com limites definidos para cada uma. A tabela abaixo oferece um modelo de referência:
| Categoria | O que inclui | Referência de alocação |
| Renda total | Salários, freelances, outros | 100% |
| Necessidades essenciais | Moradia, alimentação, transporte, saúde | Até 50% |
| Gastos variáveis | Lazer, vestuário, restaurantes, compras | Até 30% |
| Dívidas | Cartão, financiamentos, empréstimos | Prioridade máxima |
| Reserva de emergência | Valor líquido e acessível | Mínimo 3 a 6 meses de despesas |
| Investimentos | Aplicações de médio e longo prazo | Conforme sobra após essenciais |
Os percentuais são referências, não regras fixas. Famílias com dívidas altas precisarão alocar mais para quitá-las antes de investir. Famílias com renda menor podem precisar comprimir os gastos variáveis temporariamente.
Regra 50-30-20: como aplicar na economia doméstica
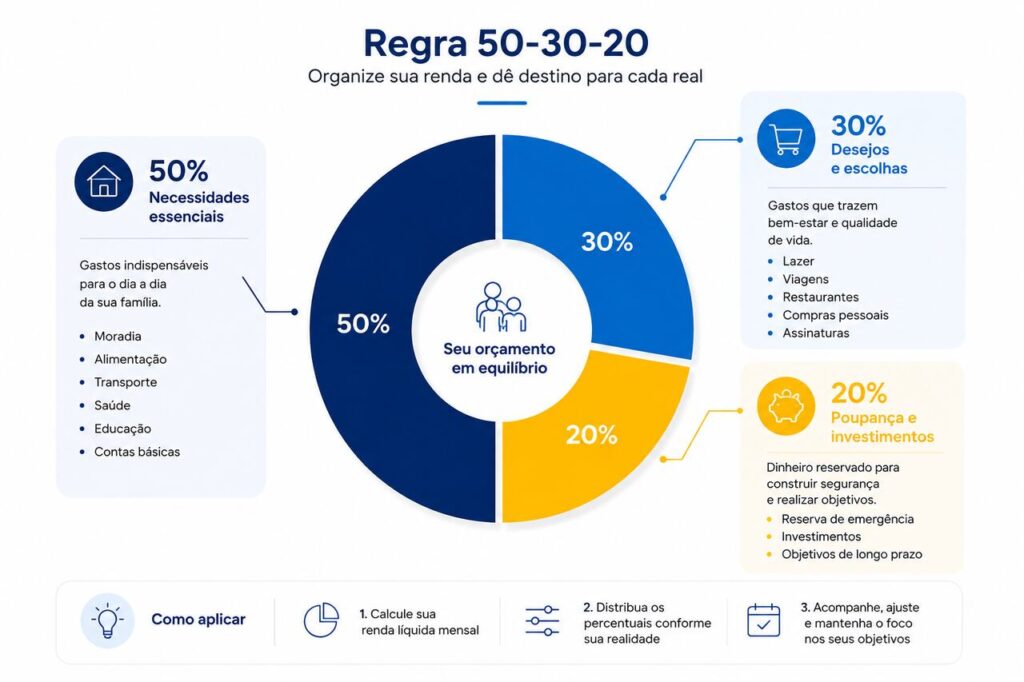
A regra 50-30-20 é um método de organização do orçamento familiar que propõe dividir a renda líquida em três grupos:
- 50% para necessidades: moradia, alimentação, transporte, saúde e contas fixas essenciais
- 30% para desejos: lazer, restaurantes, viagens, assinaturas e compras não essenciais
- 20% para poupança e investimentos: reserva de emergência, metas de curto prazo e investimentos de longo prazo
Os percentuais servem como ponto de partida, não como uma divisão exata válida para todas as famílias. O custo de moradia, a composição familiar, a renda disponível e o nível de endividamento podem tornar essa divisão inadequada em determinados momentos.
Uma dúvida frequente é onde encaixar as dívidas nessa estrutura. A forma mais comum é incluí-las dentro dos 50% de necessidades, já que compromissos financeiros assumidos têm caráter de obrigação. Se as dívidas sozinhas ultrapassam 50% da renda, o método precisa ser adaptado até que o endividamento seja reduzido.
Como adaptar a regra 50-30-20 à sua realidade
Famílias endividadas ou com renda mais comprometida podem precisar alterar temporariamente as proporções. Nesse caso, o mais importante é priorizar o equilíbrio financeiro antes de perseguir percentuais específicos.
Uma abordagem possível é começar com 70% para necessidades e dívidas, 20% para desejos reduzidos e 10% para poupança. Conforme as dívidas diminuem, os percentuais podem ser ajustados gradualmente até se aproximar da referência original.
Como economizar dinheiro sem abrir mão do que é essencial?
Economizar não significa privar a família do que importa. Significa fazer escolhas mais conscientes sobre o que realmente vale o dinheiro. O checklist abaixo reúne ações que reduzem custos sem comprometer a qualidade de vida:
- Revise assinaturas e planos mensais — cancele o que não usa
- Planeje as compras do supermercado com lista antes de sair de casa
- Compare preços antes de compras maiores, especialmente eletrônicos e eletrodomésticos
- Reduza o consumo de energia com hábitos simples: desligar aparelhos em standby, usar lâmpadas LED, aproveitar luz natural
- Substitua saídas frequentes a restaurantes por refeições em casa em datas específicas
- Negocie planos de celular, internet e TV a cabo — operadoras costumam oferecer melhores condições para quem pede
- Evite parcelamentos desnecessários — juros embutidos em parcelas pequenas somam valores altos ao longo do tempo
Como acompanhar e manter o orçamento familiar?
Montar o orçamento familiar é só o começo. A parte mais importante é mantê-lo atualizado e revisá-lo regularmente. Sem acompanhamento, o orçamento vira um documento esquecido que não muda nada.
Uma revisão mensal, feita logo após o fechamento do mês, é suficiente para identificar desvios, ajustar categorias e replanejar o mês seguinte. Aplicativos de controle financeiro, planilhas ou mesmo um caderno funcionam, desde que o registro seja consistente.
Envolver toda a família no processo aumenta o compromisso com as metas e reduz conflitos sobre gastos. O controle das finanças é mais eficaz quando é uma decisão compartilhada, não uma imposição individual.
Como transformar a economia mensal em investimentos?
Depois de organizar as finanças familiares e estruturar a reserva de emergência, o excedente mensal pode receber um destino mais estratégico: os investimentos.
Mesmo valores pequenos, aplicados de forma consistente ao longo do tempo, geram resultados expressivos com os juros compostos. Um aporte de R$ 300,00 por mês em um produto de renda fixa atrelado ao CDI, considerando uma taxa hipotética de 13,65% ao ano, acumularia aproximadamente:
| Prazo | Montante bruto acumulado |
| 1 ano | ~R$ 3.820,00 |
| 2 anos | ~R$ 8.161,00 |
| 3 anos | ~R$ 13.096,00 |
| 5 anos | ~R$ 25.076,00 |
*Valores ilustrativos, sem considerar IR e com CDI hipotético de 13,65% ao ano. Rentabilidades variam conforme o produto, o prazo e as condições do investimento.
O passo seguinte é definir objetivos claros: trocar de carro, reformar a casa, pagar a faculdade dos filhos ou construir uma aposentadoria complementar. Cada objetivo tem um prazo e um perfil de investidor compatível. As dicas de investimentos do Daycoval ajudam a entender por onde começar, independentemente do valor disponível.
Para investir no médio e longo prazo com consistência, é importante escolher produtos alinhados a cada meta, considerando prazo, liquidez e tributação.
Como o Daycoval pode ajudar na organização financeira?
O Daycoval Investe oferece produtos de renda fixa com diferentes prazos, percentuais e níveis de liquidez, permitindo que cada família escolha o investimento mais adequado ao seu momento financeiro.
Para quem está montando a reserva de emergência, a plataforma disponibiliza CDBs com liquidez diária. Para quem já tem a reserva estruturada e quer fazer o excedente crescer, há opções de médio e longo prazo com condições mais atrativas.
A abertura de conta é 100% digital, gratuita e sem tarifas, com suporte de um banco com mais de 55 anos de atuação no mercado financeiro brasileiro.
Conclusão
Organizar as finanças da casa começa com o levantamento honesto de receitas e gastos e evolui para um orçamento familiar estruturado, revisado regularmente e seguido por todos. Métodos como a regra 50-30-20 ajudam a distribuir as prioridades, mas o mais importante é adaptar qualquer referência à realidade de cada família.
Com disciplina, acompanhamento e o destino certo para o excedente mensal, a economia doméstica se transforma em construção de patrimônio ao longo do tempo.
FAQ — Perguntas frequentes sobre economia doméstica
Como fazer economia doméstica ganhando pouco?
Quem tem renda mais limitada pode começar pela identificação dos gastos variáveis que podem ser reduzidos sem comprometer o essencial. Negociar contas, cancelar assinaturas não usadas e planejar compras com antecedência são ações que não dependem de renda alta. Mesmo guardando R$ 50,00 por mês, o hábito de separar um valor fixo antes de gastar é o ponto de partida para qualquer progresso financeiro.
Como dividir o salário para organizar as contas da casa?
Uma referência amplamente usada é a regra 50-30-20: 50% da renda líquida para necessidades essenciais, 30% para desejos e 20% para poupança e investimentos. Dívidas entram nos 50% de necessidades. Se comprometem mais do que isso, o percentual dos desejos precisa ser reduzido temporariamente até que o endividamento seja controlado.
Quanto guardar por mês para uma reserva de emergência?
O objetivo da reserva de emergência é cobrir entre 3 e 6 meses de despesas mensais fixas. Para uma família com R$3.000,00 de despesas mensais, a meta seria entre R$9.000,00 e R$18.000,00. O valor mensal a guardar depende do prazo desejado: para atingir R$9.000,00 em 12 meses, seria necessário separar R$750,00 por mês.
Quem está endividado deve guardar dinheiro ou pagar as dívidas primeiro?
A recomendação mais comum é priorizar o pagamento das dívidas com juros altos, como cartão de crédito e cheque especial, antes de investir. No entanto, manter um valor mínimo de reserva, mesmo pequeno, ajuda a evitar que novos imprevistos gerem mais dívidas. Uma abordagem equilibrada é destinar a maior parte do excedente para as dívidas e uma parcela menor para a reserva, até que o endividamento seja resolvido.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Os CDBs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.