Ter R$5 mil entrando todos os meses a partir dos investimentos é uma meta possível de calcular, embora o patrimônio necessário varie bastante de uma pessoa para outra.
Rentabilidade, impostos e tempo de permanência do dinheiro aplicado interferem diretamente nessa conta.
Também é preciso definir como a renda será usada. Há quem pretenda retirar somente os ganhos obtidos com as aplicações, preservando o patrimônio, enquanto outras pessoas planejam utilizar uma parcela do próprio capital ao longo dos anos.
Neste conteúdo, você vai entender quanto precisa investir para ter uma renda mensal de R$5.000, quais fatores interferem nesse valor e como organizar um plano de investimentos compatível com esse objetivo.
Quanto preciso ter investido para receber R$5 mil por mês?
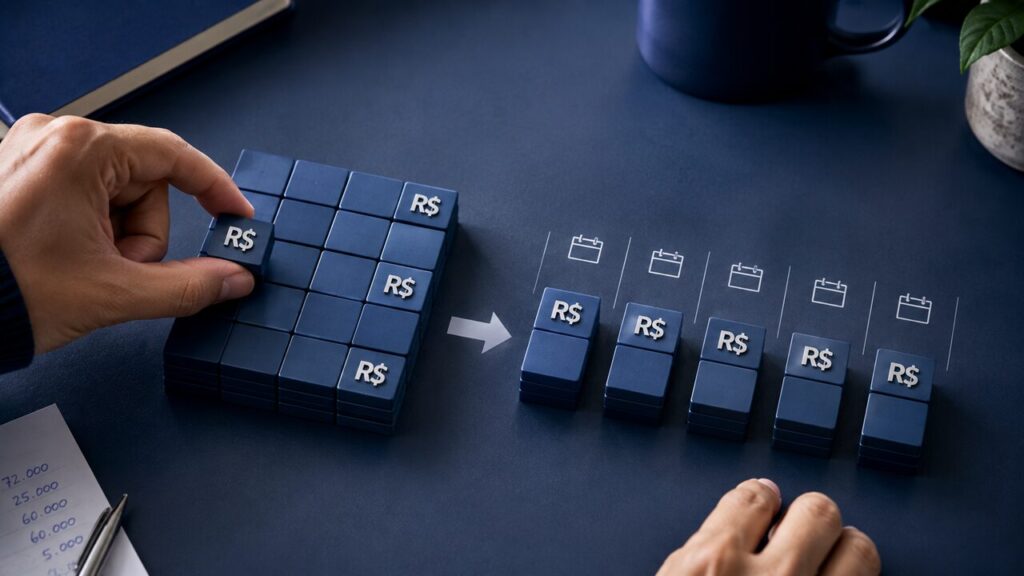
Para receber R$5 mil mensais, é necessário gerar R$60 mil por ano. Em uma conta simplificada, o patrimônio necessário pode ser estimado dividindo essa renda anual pela taxa de retorno líquido considerada.
A fórmula fica assim:
Patrimônio estimado = R$ 60.000 ÷ retorno líquido anual
Como a rentabilidade dos investimentos varia, trabalhar com mais de uma hipótese ajuda a entender como diferentes taxas alteram o resultado.
Simulação: quanto investir para gerar R$ 5 mil por mês
A tabela apresenta três hipóteses de retorno líquido anual e o patrimônio correspondente para gerar R$ 60 mil ao ano:
| Retorno líquido anual considerado | Patrimônio estimado |
| 4% ao ano | R$ 1.500.000 |
| 6% ao ano | R$ 1.000.000 |
| 8% ao ano | R$ 750.000 |
Os valores são simulações matemáticas e não representam promessa de rentabilidade. O retorno efetivamente obtido depende das aplicações escolhidas, das condições do mercado e dos custos envolvidos.
A conta também ajuda a perceber por que uma taxa maior não deve ser analisada isoladamente. Investimentos com maior potencial de retorno podem apresentar oscilações ou riscos diferentes, enquanto alternativas mais previsíveis podem exigir um patrimônio maior para alcançar a mesma renda.
Quanto preciso investir para viver apenas dos rendimentos?
Quem pretende viver somente dos rendimentos precisa formar um patrimônio capaz de sustentar as retiradas sem depender do consumo contínuo do capital principal.
Nesse caso, a taxa utilizada no cálculo deve ser compatível com a carteira e considerar o retorno líquido disponível para retirada. Também é importante reservar uma parcela dos ganhos para preservar o poder de compra do patrimônio ao longo dos anos, especialmente quando a renda pretendida será utilizada por um período extenso.
Por esse motivo, calcular quanto investir para viver de renda exige uma projeção que considere o tempo pelo qual os recursos deverão sustentar as retiradas e as características dos ativos escolhidos.
E se eu consumir parte do patrimônio todos os meses?
Uma retirada programada pode incluir tanto os rendimentos quanto uma parcela do dinheiro acumulado. Nesse modelo, o patrimônio inicial necessário pode ser menor, já que a intenção prevê o uso gradual dos recursos.
O cálculo passa a depender de quanto tempo o dinheiro deverá durar. Uma pessoa que planeja receber R$5 mil mensais durante 15 anos terá uma necessidade diferente de outra que deseja manter a renda por tempo indeterminado.
A rentabilidade obtida enquanto o saldo permanece aplicado também interfere nessa projeção. Por isso, o planejamento precisa estabelecer o período esperado para as retiradas antes de estimar o capital necessário.
Como a inflação afeta uma renda mensal de R$5 mil?
A inflação diminui o poder de compra do dinheiro com o passar dos anos. Uma renda de R$5 mil pode atender a determinado conjunto de despesas hoje e comprar menos produtos e serviços no futuro.
Para objetivos de longo prazo, a projeção precisa considerar a manutenção do poder de compra. Uma possibilidade é definir a renda desejada em valores atuais e atualizar essa meta ao longo do período de formação do patrimônio.
Investimentos cuja remuneração acompanha índices de preços também podem fazer parte desse planejamento, conforme prazo e perfil do investidor. O ponto central é evitar uma projeção baseada apenas em valores nominais durante muitos anos.
O impacto do Imposto de Renda na renda dos investimentos
O cálculo do patrimônio necessário deve considerar preferencialmente a rentabilidade líquida, ou seja, quanto permanece com o investidor depois dos tributos aplicáveis.
Na renda fixa tributável, o Imposto de Renda segue uma tabela regressiva em diversas aplicações: as alíquotas começam em 22,5% para prazos de até 180 dias e chegam a 15% quando o investimento permanece aplicado por mais de 720 dias. Como a tributação diminui o rendimento disponível, projeções de renda devem considerar preferencialmente o retorno líquido.
Dessa forma, comparar dois produtos somente pela taxa bruta pode levar a estimativas distorcidas sobre a renda disponível. Para projetar R$5 mil mensais, interessa saber quanto efetivamente poderá ser utilizado após a tributação.
Onde investir para buscar uma renda mensal de R$5 mil?
Existem diferentes tipos de investimentos que podem participar de uma estratégia voltada à geração de renda. A escolha depende do prazo disponível, da necessidade de acesso ao dinheiro e da tolerância às oscilações. O próprio Blog Daycoval destaca essas características ao explicar como diferentes classes atendem a objetivos distintos
Renda fixa
CDBs, títulos públicos e outros produtos de renda fixa podem oferecer maior previsibilidade sobre a forma de remuneração. Há alternativas prefixadas, pós-fixadas ou vinculadas à inflação, com prazos e condições de liquidez diferentes.
Quem pretende usar os rendimentos periodicamente deve observar quando os recursos ficam disponíveis, porque o fato de um título acumular juros não significa que haverá pagamento mensal automático.
Fundos imobiliários
Os fundos de investimento imobiliário, conhecidos como FIIs, podem distribuir rendimentos aos cotistas e são negociados em Bolsa. Como as cotas oscilam e os valores distribuídos podem variar, uma projeção de renda precisa considerar essa característica.
Também é importante conhecer os riscos dos ativos que compõem cada fundo antes de incluí-lo na carteira.
Ações e dividendos
Algumas empresas distribuem parte de seus resultados aos acionistas na forma de dividendos ou outros proventos. Os pagamentos dependem do desempenho e das decisões de cada companhia, portanto não devem ser tratados como uma renda mensal fixa ou garantida.
Quem pretende receber R$5 mil por mês em dividendos precisa avaliar a capacidade de geração de resultados das empresas e a sustentabilidade das distribuições ao longo do tempo.
Diversificação para construir uma renda mensal
Combinar aplicações com características diferentes ajuda a diminuir a dependência de uma única fonte de rendimento. Ao diversificar os investimentos, é possível distribuir o patrimônio entre diferentes classes e prazos de acordo com os objetivos definidos.
A composição adequada varia conforme a situação financeira e a tolerância ao risco de cada pessoa.
Como escolher os investimentos para chegar a uma renda de R$5 mil?
A escolha começa pelo objetivo financeiro e pelo prazo disponível para formar o patrimônio. Também entram nessa análise a necessidade de liquidez, a tributação aplicável e o comportamento esperado diante das oscilações dos investimentos.
Conhecer o perfil de investidor ajuda a identificar quais produtos são compatíveis com a capacidade e a disposição de assumir riscos. O suitability considera aspectos como objetivos financeiros e horizonte de investimento antes da escolha das aplicações.
A preservação do poder de compra também merece atenção quando a meta está distante, pois uma renda nominal de R$5 mil pode representar valores bastante diferentes ao longo dos anos.
Como montar um plano para chegar aos R$ 5 mil por mês
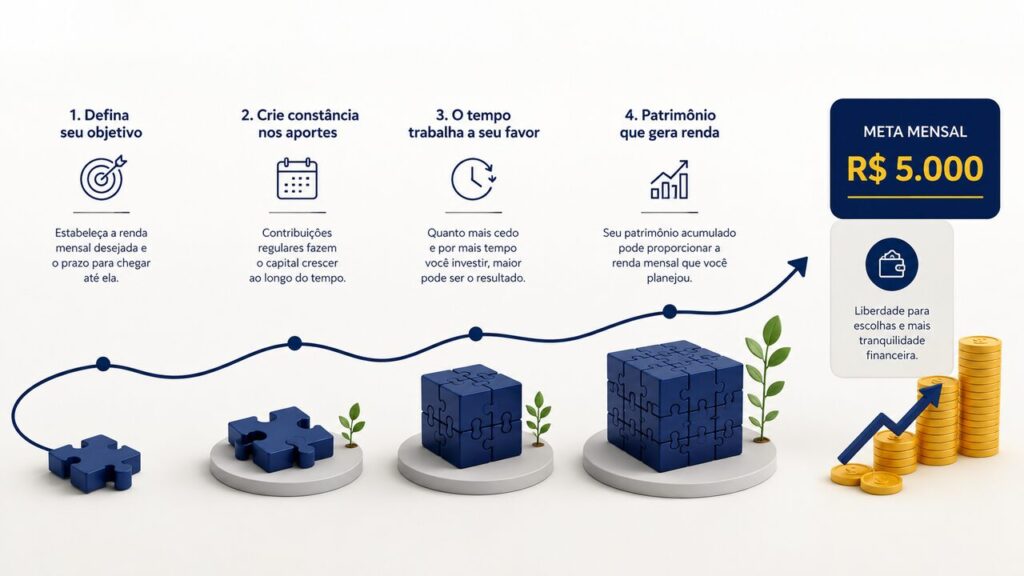
O primeiro passo é definir em quanto tempo você pretende atingir a renda desejada. A partir desse prazo, calcule o patrimônio estimado e verifique quanto precisará aportar periodicamente para se aproximar da meta.
Durante a fase de acumulação, reinvestir os rendimentos favorece o crescimento do capital por meio dos juros compostos. Quem possui um prazo maior também pode estudar alternativas para investir no médio e longo prazo, sempre considerando quando o dinheiro será utilizado.
Conforme o patrimônio aumenta, vale acompanhar a evolução dos aportes e montar uma carteira de investimentos compatível com a meta estabelecida. Mudanças na renda pessoal, nos objetivos ou nas condições econômicas podem exigir revisões ao longo do período.
Investimentos do Daycoval para seus objetivos financeiros
O Daycoval Investe reúne alternativas de renda fixa e outros produtos para diferentes objetivos e perfis. Pela plataforma, o investidor pode consultar características como rentabilidade, prazo e condições de liquidez antes de aplicar.
A escolha deve considerar a finalidade do dinheiro e o período disponível para investir. Quem busca formar patrimônio para gerar renda futura pode comparar as alternativas disponíveis e selecionar aquelas compatíveis com seu perfil.
Conheça as opções de investimento disponíveis no Daycoval Investe.
Conclusão
Saber quanto precisa investir para ter uma renda mensal de R$5.000 depende das premissas usadas no cálculo. Uma simulação com retorno líquido de 6% ao ano, por exemplo, aponta para um patrimônio de R$1 milhão, enquanto outras taxas produzem valores diferentes.
A estimativa precisa considerar por quanto tempo a renda será necessária e se haverá consumo de parte do patrimônio. Inflação e tributação também interferem no valor disponível ao longo dos anos.
Com uma meta definida e aportes compatíveis com o prazo, é possível acompanhar a formação do patrimônio e escolher investimentos adequados ao objetivo financeiro.
FAQ — Perguntas frequentes
Quanto rende R$300 mil por mês?
O rendimento de R$300 mil depende da taxa obtida e dos impostos aplicáveis. Em uma hipótese meramente matemática de retorno líquido de 6% ao ano, R$300 mil corresponderiam a cerca de R$18 mil anuais, ou uma média de R$1.500 por mês. O resultado dos investimentos pode variar e não há garantia dessa rentabilidade.
Quanto preciso investir para receber R$5.000 por mês em dividendos?
O valor depende do dividend yield da carteira e da regularidade das distribuições. Com um rendimento hipotético de 6% ao ano, seriam necessários aproximadamente R$1 milhão para alcançar R$60 mil anuais. Dividendos variam conforme os resultados e as decisões das empresas, portanto a estimativa não representa renda garantida.
É possível viver de renda com R$500 mil?
Depende do valor necessário para cobrir as despesas, do período previsto para as retiradas e do retorno obtido. Para uma pessoa que precisa de R$5 mil mensais, R$500 mil representariam uma retirada anual equivalente a 12% do patrimônio inicial. A sustentabilidade desse percentual dependeria do desempenho dos investimentos e do eventual consumo do capital.
Quanto preciso investir para ter renda passiva de R$5 mil?
Uma estimativa simplificada pode ser feita dividindo R$60 mil, equivalentes a 12 meses de renda de R$5 mil, pelo retorno líquido anual considerado. A uma taxa hipotética de 6% ao ano, o patrimônio seria de aproximadamente R$1 milhão. A projeção deve ser revista conforme inflação, impostos e características dos investimentos escolhidos.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Os CDBs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Investimentos em Tesouro Direto atrelados aos índices de inflação e prefixado podem acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.