Você já ouviu falar em fundos de renda fixa? Esse é um tipo de investimento muito conhecido, especialmente por quem busca opções com previsibilidade e risco baixo, mas sem abrir mão da diversificação.
Se esses são alguns pontos importantes na sua estratégia de investimentos, vale a pena saber um pouco mais sobre como funcionam os fundos de investimento em renda fixa.
Neste artigo, você vai entender como esses fundos funcionam, quais as vantagens e desvantagens, como é a cobrança e outros detalhes indispensáveis para você descobrir se esse é o investimento ideal para você. Boa leitura!
O que são fundos de renda fixa?
Fundos de renda fixa são estruturas coletivas de investimento em que diversos cotistas aportam recursos em uma carteira gerida por um profissional. O gestor decide quais ativos comprar, vender e manter, sempre dentro das regras definidas no regulamento do fundo.
O investidor não compra os títulos diretamente. Ele adquire cotas do fundo e passa a participar dos resultados proporcionalmente à quantidade de cotas que possui, para cima e para baixo, conforme o desempenho da carteira.
Por regulamentação, pelo menos 80% da carteira deve ser composta por ativos de renda fixa, como CDBs, títulos públicos, LCIs, LCAs e debêntures. Os fundos de renda fixa não têm cobertura do Fundo Garantidor de Créditos (FGC) e não oferecem rentabilidade estável ou previsível por natureza — o retorno depende dos ativos em carteira e das condições do mercado.
Como funcionam os fundos de renda fixa?
De modo geral, fundos de investimento funcionam como uma “cesta” com diversos ativos. Um administrador escolhe os investimentos e faz a gestão dessa “cesta” para os cotistas do fundo, alternando as escolhas conforme as oportunidades do mercado e as regras do fundo.
O cotista, que é o investidor, passa a ter participação na rentabilidade do fundo de forma proporcional à quantidade de cotas que ele possui. Isso sem precisar se preocupar com a escolha e a gestão dos ativos.
No caso de um fundo de renda fixa, como o próprio nome indica, a regra é que o gestor priorize investimentos dessa categoria, como CDB, LCI e LCA, Tesouro Direto e títulos de Crédito Privado, como Debêntures.
Um gestor de fundos escolhe os investimentos e faz a gestão dessa “cesta” para os cotistas do fundo, alternando as escolhas conforme as oportunidades do mercado e as regras estabelecidas no regulamento do fundo.
A rentabilidade vem dos juros e da valorização dos títulos em carteira. Ela varia conforme as taxas desses ativos e é distribuída aos cotistas proporcionalmente às cotas que possuem.
Quais são os principais fundos de renda fixa?
Fundos simples
Os fundos classificados como Renda Fixa – Simples buscam oferecer uma alternativa de investimento de renda fixa com carteira predominantemente composta por títulos públicos federais ou ativos de baixo risco de crédito, observadas as regras específicas previstas na regulamentação.
Curto prazo
Este tipo tem apenas títulos com prazos de vencimento curtos, com média de 60 dias e máximo a 375 dias, atrelados à Taxa Selic, ou prefixados, além do Tesouro Direto.
Longo prazo
Aqui o vencimento é superior a 365 dias, o que aumenta as possibilidades do gestor. A composição conta com títulos privados e títulos públicos, pré e pós-fixados. Sendo assim, o risco envolvido é um pouco maior, mas também é possível alcançar retornos melhores.
Referenciado
No fundo de renda fixa referenciado, o rendimento tem como base um determinado índice de referência, como o CDI ou IPCA. Para isso, 95% dos papéis da carteira são indexados ao índice. Além disso, ao menos 80% dos títulos precisam ser de baixo risco.
Dívida externa
Neste fundo, pelo menos 80% das aplicações estão em títulos da dívida externa do Governo Federal, negociados no exterior.
Crédito privado
Pelo menos metade da carteira deve ser formada por títulos privados, como CRIs, CRAs e debêntures, por exemplo. Com essa flexibilidade, o risco desse tipo de fundo tende a ser um pouco mais elevado.
Quais são as vantagens e desvantagens de investir em fundos de renda fixa?
Na hora de escolher um investimento para a sua carteira, além de avaliar se ele é compatível com o seu perfil de investidor e os seus objetivos, é fundamental pôr na balança os prós e os contras antes de tomar a decisão.
Por isso, separamos as vantagens e desvantagens relacionadas aos fundos de renda fixa para você analisar e fazer a escolha certa.
Vantagens
Segurança: O nível de risco de um fundo de renda fixa depende da composição da carteira, da estratégia adotada pelo gestor e das condições de mercado. Fundos de investimento não contam com a garantia do FGC. Além disso, a administração por um profissional capacitado é mais um fator de segurança.
Diversificação: Investir em fundos de renda fixa é uma forma prática de aplicar em títulos variados de uma única vez, o que reduz o risco de perdas.
Rentabilidade: como a rentabilidade desses fundos segue os principais indicadores da renda fixa, em tempos de juros altos, eles oferecem um retorno muito atrativo, especialmente levando em conta seu baixo risco.
Acessibilidade: aplicar em fundos de renda fixa é fácil e rápido. Você pode investir online e com um valor inicial baixo.
Desvantagens
Liquidez: O prazo para resgate varia conforme o regulamento de cada fundo. Alguns permitem resgate em poucos dias, enquanto outros podem exigir prazos maiores para a conversão das cotas e o pagamento dos recursos.
Taxa: assim como outros fundos, os de renda fixa podem cobrar taxa de administração, o que deve ser considerado na hora de avaliar a rentabilidade final do investimento.
Rentabilidade: para perfis mais arrojados, a rentabilidade de um fundo de renda fixa pode ser pouco atrativa em comparação com opções de renda variável. Porém, o risco também é maior nos ativos mais arrojados.
Quais são os riscos dos fundos de renda fixa?
Os fundos de renda fixa não são isentos de risco. Entender quais são eles é essencial antes de aplicar.
- Risco de crédito: títulos privados na carteira, como debêntures e CDBs de emissores menores, podem não ser honrados em caso de inadimplência do emissor
- Risco de mercado: variações nas taxas de juros afetam o valor dos títulos em carteira, especialmente nos fundos de longo prazo com títulos prefixados
- Risco de liquidez: alguns fundos têm prazo de cotização e resgate que pode levar dias, o que limita o acesso rápido ao dinheiro
- Ausência de FGC: diferente de CDBs e LCIs, os fundos de renda fixa não contam com a proteção do Fundo Garantidor de Créditos. Em caso de problemas com o fundo, o patrimônio é segregado do da gestora, mas não há cobertura garantida por CPF
Como funciona a tributação dos fundos de renda fixa?
A tributação dos fundos de renda fixa envolve três cobranças: IOF, IR e come-cotas.
IOF: incide apenas em resgates realizados nos primeiros 30 dias da aplicação. A alíquota começa em 96% no primeiro dia e cai progressivamente até zero no trigésimo dia.
IR: segue tabela regressiva conforme o prazo de permanência. Fundos de curto prazo (carteira com vencimento médio até 375 dias) e fundos de longo prazo (acima de 365 dias) têm tabelas diferentes:
| Prazo | Fundos de curto prazo | Fundos de longo prazo |
| Até 180 dias | 22,5% | 22,5% |
| De 181 a 360 dias | 20% | 20% |
| De 361 a 720 dias | — | 17,5% |
| Acima de 720 dias | — | 15% |
Fonte: Receita Federal. Alíquotas vigentes em agosto de 2026.
Come-cotas: nos fundos de renda fixa, o IR é antecipado semestralmente — no último dia útil de maio e novembro. O recolhimento é feito com a menor alíquota aplicável ao tipo de fundo (20% para curto prazo e 15% para longo prazo). Na hora do resgate, se a alíquota devida for maior, o gestor retém a diferença.
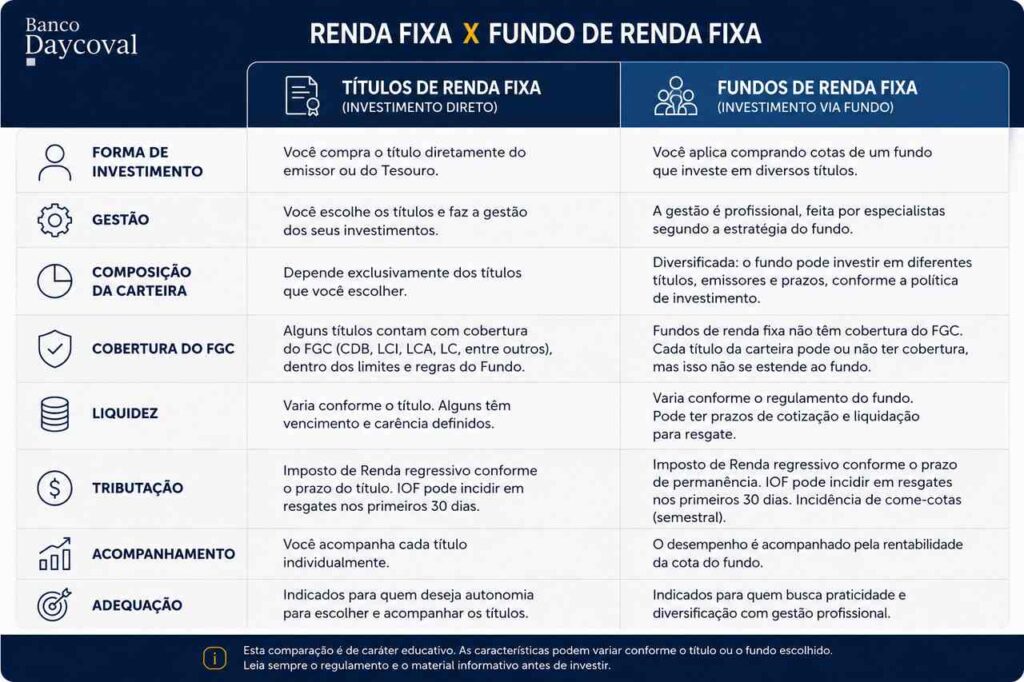
Uma forma de entender melhor como os fundos de renda fixa funcionam é compará-los ao investimento direto em títulos de renda fixa. Veja as principais diferenças:
Quais são as taxas cobradas?
Os fundos de renda fixa podem cobrar as seguintes taxas:
- Taxa de administração: percentual anual cobrado sobre o patrimônio do fundo, independentemente do desempenho. Reduz diretamente o rendimento líquido do cotista
- Taxa de performance: cobrada quando o fundo supera um benchmark definido no regulamento, como o CDI. Nem todos os fundos cobram essa taxa
- Taxa de entrada e saída: menos comuns, mas presentes em alguns fundos. Incidem no momento da aplicação ou do resgate
Antes de aplicar, compare a taxa de administração com o retorno histórico do fundo. Uma taxa elevada em um fundo com rentabilidade próxima ao CDI pode consumir boa parte do rendimento líquido.
Prazo de resgate e liquidez
O prazo de resgate dos fundos de renda fixa varia conforme o regulamento de cada fundo e é composto por duas etapas: cotização e liquidação.
A cotização é o prazo entre o pedido de resgate e a conversão das cotas em valor financeiro. A liquidação é o tempo até o dinheiro cair na conta do investidor.
Fundos com liquidez diária costumam ter cotização em D+0 ou D+1 e liquidação em D+1. Fundos de longo prazo podem ter prazos mais longos, o que exige planejamento para quem pode precisar do dinheiro antes do vencimento dos títulos em carteira.
Como escolher o melhor fundo de renda fixa?
A escolha do melhor fundo de renda fixa depende de quatro critérios objetivos:
- Objetivo e prazo: fundos de curto prazo são mais indicados para reserva de emergência ou objetivos próximos. Fundos de longo prazo tendem a oferecer maior potencial de retorno para quem tem horizonte mais extenso
- Taxa de administração: compare o custo com a rentabilidade histórica. Fundos com taxas acima de 1% ao ano exigem retornos consistentemente superiores para justificar o custo
- Composição da carteira: verifique os ativos que compõem o fundo. Carteiras com maior concentração em crédito privado têm potencial de retorno maior, mas também mais risco associado
- Histórico do gestor: analise o desempenho do fundo em diferentes períodos e a reputação da gestora. Resultado passado não garante resultado futuro, mas oferece referência sobre como o fundo se comporta em diferentes condições de mercado
Fundos de renda fixa disponíveis no Daycoval
O Daycoval Investe oferece fundos de renda fixa com diferentes estratégias, prazos e perfis de risco, acessíveis em uma plataforma digital gratuita e sem tarifas.
Entre as opções disponíveis está o Daycoval Classic FIRF CP, com resgate em D+1 e histórico de rentabilidade acima do CDI. Para quem quer começar a investir em fundos de renda fixa com praticidade e suporte especializado, o Daycoval Investe reúne as principais alternativas em um único ambiente.
A abertura de conta é 100% digital e leva poucos minutos.
Conclusão
Investir em fundos de renda fixa é uma alternativa segura e acessível para quem busca investimentos de baixo risco. Diversificação e flexibilidade são os principais pontos fortes desse tipo de fundo.
Contudo, é importante analisar a rentabilidade, o histórico do fundo e a adequação ao seu perfil de investidor antes de fazer a sua escolha.
Aqui no Daycoval, a gente tem uma opção bem interessante: o Daycoval Classic FIRF CP, que tem resgate em D+1 e rendeu 102,03% do CDI nos últimos 12 meses. Clique aqui para saber mais sobre esse fundo. Fonte: Dados da Asset divulgados em 03/09.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Demais informações sobre o fundo podem ser obtidas através da Lâmina e no Regulamento do fundo, disponíveis no site do Administrador, da CVM e pelo site da gestora. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.