Quem prioriza a preservação do patrimônio e prefere previsibilidade nos investimentos geralmente tem o perfil de investidor conservador. Esse perfil não significa falta de ambição ou desconhecimento do mercado. Significa que a tolerância a oscilações é baixa e que a segurança do capital vem antes do potencial de retorno.
Entender o que caracteriza o perfil de investidor conservador é o primeiro passo para fazer escolhas mais alinhadas aos próprios objetivos financeiros, ao prazo disponível e à necessidade de liquidez.
Neste artigo, você vai entender o que é o investidor conservador, como identificar esse perfil, quais investimentos são mais indicados e como montar uma carteira conservadora com o Daycoval Investe.
Boa leitura!
O que é um investidor conservador?
O investidor conservador é aquele que prioriza a preservação do capital e a previsibilidade dos retornos. Ele prefere investimentos com menor risco associado, mesmo que isso signifique um potencial de retorno mais moderado em relação a outras categorias de ativos.
Esse perfil é comum entre quem está começando a investir, quem tem objetivos financeiros de curto prazo ou quem simplesmente não se sente confortável com a volatilidade dos mercados. Não há nada de errado com isso, pois cada perfil de investidor reflete uma relação diferente com o risco, e o mais importante é que as escolhas estejam alinhadas à realidade de cada pessoa.
O perfil de investidor conservador também pode mudar ao longo do tempo. Conforme o investidor acumula conhecimento, aumenta o patrimônio e se familiariza com diferentes produtos, é natural que sua tolerância ao risco evolua.
Quais são as principais características do investidor conservador?
O investidor conservador tem um conjunto de características bem definidas que orientam suas decisões financeiras:
- Baixa tolerância a oscilações: prefere investimentos com retorno previsível e evita produtos sujeitos a grandes variações de preço no curto prazo
- Prioridade pela preservação do capital: o objetivo principal é não perder o que já foi acumulado, mesmo que isso limite o crescimento do patrimônio
- Preferência por liquidez: valoriza a possibilidade de resgatar os recursos com facilidade, especialmente em situações imprevistas
- Horizonte de planejamento: costuma ter objetivos de curto, médio e longo prazo, como aposentadoria, reserva de emergência ou compra de um bem
- Aversão a incertezas: tende a evitar produtos cujo retorno depende do desempenho de mercados voláteis, como ações e fundos de renda variável
- Busca por instituições confiáveis: valoriza a solidez e a reputação da instituição onde investe, considerando aspectos como regulação, tempo de atuação e classificação de risco
Essas características não são absolutas. Um investidor conservador pode ter uma pequena parcela da carteira em ativos de maior risco associado, desde que o restante do patrimônio esteja bem protegido e alinhado ao seu perfil de investidor.
Como saber se você tem perfil conservador?
Identificar o próprio perfil de investidor exige honestidade sobre a relação com o dinheiro e com o risco. Há dois caminhos principais para essa descoberta: o suitability e a análise de objetivos, prazo e liquidez.
O que é suitability e como ele identifica o perfil?
O suitability é um processo regulamentado pela CVM que as instituições financeiras são obrigadas a realizar com seus clientes antes de recomendar produtos de investimento. Ele consiste em um questionário que avalia três dimensões principais:
- Perfil de risco: o quanto o investidor tolera perdas e oscilações no curto prazo
- Objetivos financeiros: para que o dinheiro será usado e em qual prazo
- Situação financeira: patrimônio, renda, reservas e compromissos financeiros atuais
Com base nas respostas, o sistema classifica o investidor em um dos perfis disponíveis, que varia conforme a metodologia de cada instituição, mas geralmente inclui conservador, moderado e arrojado. O resultado orienta quais produtos podem ser recomendados para aquele cliente.
O suitability não é um teste definitivo. Ele reflete um momento específico da vida financeira do investidor e pode ser atualizado sempre que houver mudanças relevantes na situação pessoal ou nos objetivos.
Objetivos, prazo e liquidez também influenciam a escolha
Além do suitability, três variáveis práticas ajudam a confirmar se o perfil conservador é o mais adequado para um determinado momento:
- Objetivo: quem está formando uma reserva de emergência ou poupando para um objetivo de curto prazo precisa de segurança e liquidez, características do investidor conservador
- Prazo: horizontes de investimento curtos, de até dois anos, tendem a favorecer produtos mais conservadores, já que há menos tempo para recuperar eventuais perdas
- Liquidez: quem pode precisar do dinheiro a qualquer momento deve priorizar investimentos com resgate facilitado, sem carência longa ou penalidade por saída antecipada
Quais investimentos são mais adequados para o investidor conservador?
O investidor conservador encontra na renda fixa as principais alternativas de investimento. Esses produtos têm regras de remuneração definidas no momento da aplicação e menor exposição a oscilações de mercado.
CDB
O CDB é um dos produtos mais acessíveis e versáteis para o perfil de investidor conservador. Emitido por bancos, oferece remuneração atrelada ao CDI, a uma taxa prefixada ou ao IPCA, com diferentes prazos e níveis de liquidez.
Conta com cobertura do FGC de até R$ 250 mil por CPF por instituição, o que representa uma camada adicional de proteção para o patrimônio investido. Para quem quer entender quanto esse produto rende em diferentes cenários, vale consultar as simulações de quanto rende no CDI antes de aplicar.
LCI e LCA
As LCIs e LCAs são isentas de Imposto de Renda para pessoas físicas, o que pode tornar seu rendimento líquido mais atrativo do que o de CDBs tributados, mesmo quando o percentual bruto é menor.
Ambas têm cobertura do FGC e são indicadas para quem tem horizonte de médio prazo, já que exigem carência mínima por regulamentação. Não permitem resgate antecipado, o que as torna menos adequadas para quem pode precisar do dinheiro no curto prazo.
Fundos de renda fixa
Os fundos de renda fixa reúnem recursos de diferentes investidores em uma carteira gerida por profissionais, com pelo menos 80% do patrimônio alocado em ativos de renda fixa. São indicados para quem quer diversificação de ativos com gestão especializada.
É importante lembrar que fundos de investimento não têm cobertura do FGC. O patrimônio dos cotistas é segregado do patrimônio da gestora, mas não há proteção garantida por CPF como nos produtos bancários.
CDB, LCI, LCA ou fundo de renda fixa: como comparar?
A tabela abaixo resume os principais critérios para comparar os produtos mais indicados ao investidor conservador:
| Critério | CDB | LCI/LCA | Fundo de renda fixa |
| Rentabilidade | CDI%, prefixado ou IPCA+ | CDI% isento de IR | Próxima ao CDI menos taxa de adm. |
| Tributação | Tabela regressiva IR (15% a 22,5%) | Isento de IR para PF | Tabela regressiva IR + come-cotas |
| Liquidez | Diária ou no vencimento | No vencimento (carência mínima) | Diária ou conforme regulamento |
| Cobertura FGC | Sim — R$ 250 mil/CPF/inst. | Sim — R$ 250 mil/CPF/inst. | Não |
| Valor mínimo | Variável por produto | Variável por produto | Variável por fundo |
| Indicado para | Curto, médio e longo prazo | Médio e longo prazo | Curto e médio prazo |
O que considerar antes de escolher um investimento conservador?
Antes de aplicar, o investidor conservador deve avaliar um conjunto de critérios objetivos que vão além da taxa de rentabilidade:
- Liquidez real: verificar se o produto permite resgate quando necessário, sem perda de rendimento acumulado ou penalidade contratual
- Prazo de vencimento: alinhar o vencimento do produto ao prazo do objetivo financeiro. Aplicar em um produto com carência de dois anos para uma meta de seis meses é um erro comum
- Cobertura do FGC: para valores acima de R$ 250 mil, distribuir entre mais de uma instituição para manter a cobertura integral
- Tributação efetiva: comparar o rendimento líquido após IR, não apenas o bruto. Um produto isento de IR com percentual menor do CDI pode superar um CDB tributado
- Solidez da instituição: verificar se o banco ou gestora é regulado pelo Banco Central e pela CVM, e avaliar seu histórico e classificação de risco
- Indexador: entender se o produto é pós-fixado, prefixado ou híbrido e como cada um se comporta em diferentes cenários de juros
Como montar uma carteira para o investidor conservador?
Montar uma carteira conservadora não significa colocar tudo em um único produto. A diversificação de ativos dentro da própria renda fixa reduz riscos específicos e melhora o equilíbrio entre liquidez, rentabilidade e proteção.
O raciocínio de construção parte de três camadas:
- Camada 1 — Liquidez imediata: uma parcela da carteira deve estar sempre disponível para emergências. CDBs com liquidez diária ou Tesouro Selic são as alternativas mais indicadas para essa função. O valor recomendado pela maioria dos especialistas é de três a seis meses de despesas mensais.
- Camada 2 — Rentabilidade de médio prazo: com a reserva de emergência estruturada, o investidor pode alocar recursos em produtos com prazos definidos e rentabilidade maior. LCIs e LCAs com carência de 6 meses e CDBs prefixados ou híbridos se encaixam bem nessa camada.
- Camada 3 — Objetivos de longo prazo: para metas mais distantes, como aposentadoria complementar, fundos de renda fixa de longo prazo e CDBs com prazos mais longos oferecem potencial de retorno superior, com alíquota de IR reduzida para aplicações acima de 720 dias.
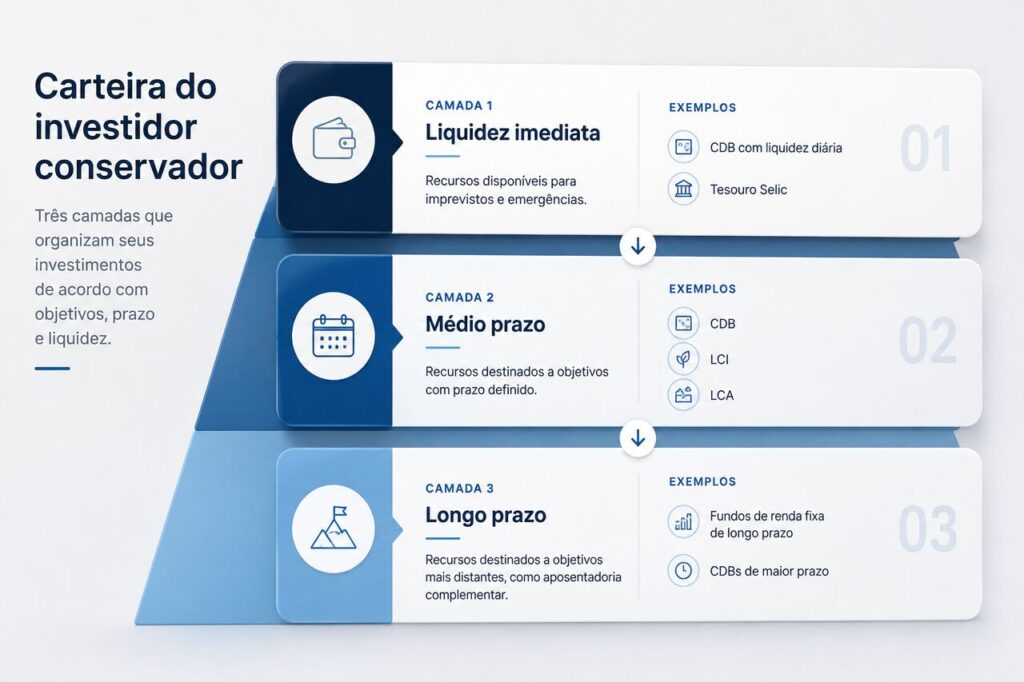
A proporção entre as camadas depende da situação de cada investidor. Não existe uma porcentagem fixa ideal para todos. O que importa é que cada camada cumpra sua função dentro dos objetivos definidos.
Como investir pelo Daycoval Investe?
O Daycoval Investe oferece uma grade completa de produtos de renda fixa para o investidor conservador, com diferentes prazos, percentuais e níveis de liquidez em uma plataforma digital gratuita e sem tarifas.
Na plataforma, o investidor encontra CDBs pós-fixados, prefixados e híbridos, além de LCIs e LCAs com isenção de IR e fundos de renda fixa com diferentes estratégias, tudo em um único ambiente digital.
A abertura de conta é 100% digital e leva poucos minutos, com o suporte de um banco com mais de 55 anos de atuação, regulado pelo Banco Central e com classificações positivas em agências como Fitch Ratings e Moody’s.
Conclusão
O investidor conservador é aquele que coloca a preservação do capital em primeiro lugar e busca previsibilidade nos retornos. Identificar esse perfil por meio do suitability e da análise de objetivos, prazo e liquidez é o ponto de partida para fazer escolhas mais conscientes.
CDB, LCI, LCA e fundos de renda fixa são as principais alternativas para quem tem esse perfil de investidor. Comparar rentabilidade líquida, cobertura do FGC, prazo e liquidez antes de aplicar reduz o risco associado e aumenta a consistência dos resultados ao longo do tempo.
Uma carteira conservadora bem estruturada não é estática. Ela evolui conforme os objetivos mudam, o patrimônio cresce e o conhecimento sobre o mercado se aprofunda.
FAQ – Perguntas frequentes sobre investidor conservador
Investidor conservador pode investir em CDB?
O CDB é um dos produtos mais indicados para o investidor conservador. Tem cobertura do FGC de até R$250 mil por CPF por instituição, remuneração atrelada ao CDI e opções com liquidez diária. É adequado tanto para a reserva de emergência quanto para objetivos de médio prazo.
LCI e LCA são indicadas para o perfil conservador?
Sim, para quem já tem reserva de emergência estruturada. LCIs e LCAs são isentas de IR para pessoas físicas e têm cobertura do FGC, mas exigem carência mínima e não permitem resgate antecipado. São mais indicadas para o investidor conservador com horizonte de médio prazo.
Fundo de renda fixa tem cobertura do FGC?
Não. Fundos de investimento não têm cobertura do FGC, independentemente da categoria. O patrimônio dos cotistas é segregado do da gestora, mas não há proteção garantida por CPF. O FGC cobre apenas produtos bancários como CDBs, LCIs e LCAs, dentro do limite de R$250 mil por CPF por instituição.
Todo investimento de renda fixa é seguro?
Não necessariamente. Renda fixa define a forma de remuneração, não o nível de risco associado. Um CDB de banco sólido com FGC tem risco muito diferente de uma debênture sem garantias. O investidor conservador deve avaliar emissor, cobertura do FGC, prazo e liquidez antes de aplicar.
Qual é o melhor investimento para o investidor conservador?
Depende do objetivo e do prazo. Para reserva de emergência, CDB com liquidez diária e Tesouro Selic são os mais indicados. Para médio prazo, LCIs, LCAs e CDBs com prazo definido oferecem melhor rentabilidade líquida. A combinação entre produtos em diferentes camadas da carteira costuma ser mais eficiente do que concentrar em um único ativo.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. Os CDBs, LCIs e LCAs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.