Escolher o melhor Tesouro Direto para investir em 2026 depende do objetivo financeiro, do prazo e da necessidade de acessar o dinheiro antes do vencimento.
Segundo a Agência Brasil, 55,7% das operações no Tesouro Direto foram aplicações de até R$ 1.000, mostrando a presença de aportes menores entre os investidores.
O programa reúne títulos com diferentes formas de rentabilidade, liquidez e comportamento de preço ao longo do investimento, incluindo opções ligadas à Selic e à inflação.
Por isso, antes de investir, vale entender quando o dinheiro será utilizado e qual característica do título combina melhor com a finalidade planejada.
O que é o Tesouro Direto?
O Tesouro Direto é um programa do governo federal criado em 2002 para democratizar o acesso aos títulos públicos.
Por meio dele, qualquer pessoa pode emprestar dinheiro ao governo em troca de uma remuneração, que pode ser fixa, variável ou atrelada à inflação.
A partir de R$ 30, é possível investir diretamente pela internet em uma plataforma segura e completamente transparente.
Além disso, o Tesouro Direto é considerado uma das formas mais seguras de aplicar dinheiro no Brasil, já que o emissor é o próprio Tesouro Nacional.
Como escolher o melhor Tesouro Direto para o seu objetivo
O melhor Tesouro Direto depende do que você pretende fazer com o dinheiro e de quando pretende utilizar o valor investido.
Antes de escolher um título, observe o prazo do objetivo, a possibilidade de resgate antecipado e o tipo de rentabilidade oferecida.
Saiba mais conferindo o infográfico abaixo:
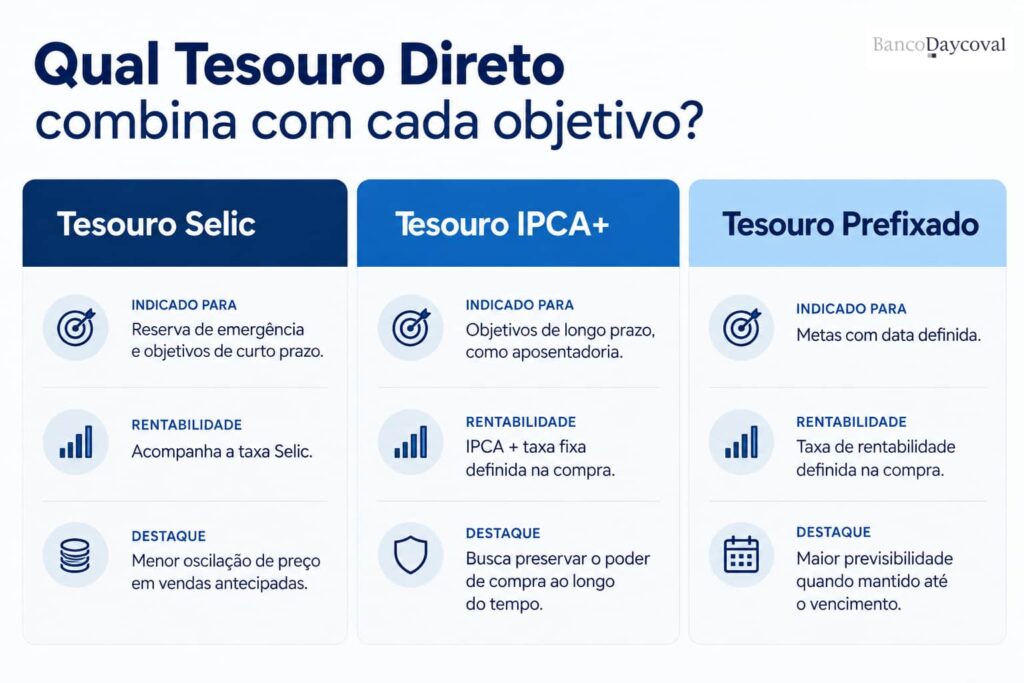
Esses critérios ajudam a comparar as alternativas disponíveis sem considerar um título superior aos demais em qualquer situação.
Também vale alinhar a data de vencimento do investimento ao momento previsto para alcançar a meta financeira.
Quem pode precisar do dinheiro antes dessa data deve considerar que os preços dos títulos públicos variam ao longo do tempo.
Essa variação, chamada marcação a mercado, pode alterar o valor recebido pelo investidor quando o título é vendido antes do vencimento.
Tesouro Selic: para reserva de emergência e objetivos de curto prazo
O Tesouro Selic acompanha a taxa Selic e costuma apresentar menor oscilação de preço em vendas antecipadas que outros títulos públicos.
Essa característica, somada à possibilidade de resgate pelo Tesouro Direto, costuma associar esse investimento à reserva de emergência e a objetivos de curto prazo.
Mesmo assim, antes de investir, é importante consultar as regras de resgate, os custos aplicáveis e os prazos de liquidação.
Tesouro IPCA+: para objetivos de longo prazo
O Tesouro IPCA+ combina a variação do IPCA com uma taxa fixa definida no momento da compra do título.
Essa composição busca preservar o poder de compra do dinheiro ao longo do tempo, especialmente em objetivos financeiros com horizontes mais longos.
Ainda segundo a Agência Brasil, os títulos indexados à inflação representavam 47,1% do estoque do Tesouro Direto, somando R$ 128 bilhões.
Por isso, o Tesouro IPCA+ pode ser considerado em planos como aposentadoria, formação de patrimônio ou outras metas previstas para os próximos anos.
Caso o título seja vendido antes do vencimento, seu preço pode subir ou cair de acordo com as condições de mercado.
Ao permanecer com o investimento até o vencimento, o investidor recebe a rentabilidade contratada conforme as regras do título adquirido.
Tesouro Prefixado: quando a previsibilidade é prioridade
No Tesouro Prefixado, a taxa de rentabilidade é definida no momento da compra e permanece conhecida desde o início do investimento.
Mantendo o título até o vencimento, o investidor recebe o valor correspondente às condições contratadas, facilitando o planejamento para metas com data definida.
Antes do vencimento, porém, o preço do título também pode variar devido à marcação a mercado.
Por esse motivo, a previsibilidade tende a ser maior quando a data do vencimento está alinhada ao momento planejado para usar o dinheiro.
Qual a opção mais rentável: Tesouro Selic, Prefixado ou IPCA+?
A rentabilidade depende do cenário econômico e do prazo de investimento. Em linhas gerais:
● Tesouro Selic: tende a render menos, mas é o mais estável;
● Tesouro Prefixado: pode ter o maior retorno, se a taxa Selic cair;
● Tesouro IPCA+: oferece ganho real acima da inflação, se mantido até o vencimento.
A escolha deve considerar tanto a rentabilidade esperada quanto a segurança e a compatibilidade com seus objetivos.
Leia também: Tesouro IPCA ou Selic: diferenças e como escolher o melhor
Afinal, vale a pena investir no Tesouro Direto?
Sim, o Tesouro Direto é uma excelente opção para quem busca segurança, diversificação e retorno acima da poupança.
Além disso, é uma forma eficiente de se expor ao mercado de renda fixa com baixas barreiras de entrada e alta previsibilidade.
Para iniciantes, ele representa um excelente primeiro passo. Para os mais experientes, é uma peça importante para diversificar e equilibrar riscos.
Quais são os riscos de investir no Tesouro Direto?
Apesar de ser um investimento seguro, existem alguns riscos:
● Risco de mercado: se o título for vendido antes do vencimento, seu preço pode estar menor;
● Risco inflacionário: no Tesouro Prefixado, a inflação pode corroer o poder de compra.
Com uma boa estratégia de alocação e foco no longo prazo, esses riscos podem ser minimizados.
É possível resgatar o valor do Tesouro Direto a qualquer momento?
Sim. Os títulos podem ser vendidos a qualquer momento nos dias úteis. Porém, o valor de resgate pode variar, especialmente em títulos de longo prazo.
O Tesouro Nacional recompra os papéis diariamente, com base em seu preço de mercado. O Tesouro Selic tende a manter estabilidade, enquanto IPCA+ e Prefixado estão sujeitos a oscilações.
Como escolher o melhor Tesouro Direto para investir?
A escolha do melhor título exige uma análise cuidadosa de três fatores principais: rentabilidade, prazos e perfil de investidor, porém existem outros aspectos que também devem ser considerados.
| Critério | Tesouro Selic | Tesouro IPCA+ | Tesouro Prefixado |
| Objetivo | Reserva e curto prazo | Metas de longo prazo | Metas com data definida |
| Rentabilidade | Acompanha a Selic | IPCA + taxa fixa | Taxa definida na compra |
| Oscilação antes do vencimento | Menor | Pode ocorrer | Pode ocorrer |
| Proteção contra inflação | Indireta | Sim | Não |
| Previsibilidade antes do vencimento | Menor | Moderada | Maior |
| Venda antecipada | Tende a oscilar menos | Sujeita à marcação a mercado | Sujeita à marcação a mercado |
Entenda melhor sobre os principais fatores a seguir.
Rentabilidade
A rentabilidade deve ser analisada com base nos objetivos do investimento. Se a ideia é garantir o maior retorno possível e você pode esperar até o vencimento, o Tesouro Prefixado pode ser vantajoso em um cenário de queda de juros.
Já o IPCA+ garante um ganho real acima da inflação, ideal para proteger o poder de compra no longo prazo.
● Prefixado: maior retorno potencial, mas com mais risco;
● IPCA+: retorno real, protege contra inflação;
● Selic: menor retorno, mas com segurança e liquidez.
É importante lembrar que rentabilidade passada não garante retorno futuro, então a análise de cenário é essencial.
Prazos
A definição do prazo do investimento também é muito importante:
● Curto prazo: Tesouro Selic é o mais indicado, especialmente para reservas de emergência ou objetivos de até 2 anos;
● Médio prazo: IPCA+ com vencimentos intermediários pode ser interessante para metas de 3 a 5 anos;
● Longo prazo: Prefixado ou IPCA+ com vencimentos mais distantes são ideais para aposentadoria ou grandes projetos.
Manter o título até o vencimento é a melhor forma de garantir a rentabilidade prometida, evitando perdas com a marcação a mercado.
Perfil de investidor
Seu perfil de investidor também influencia a escolha entre os títulos disponíveis, pois ajuda a alinhar expectativas de retorno, prazo e tolerância às oscilações de preço.
Depois de identificar essas características, você pode avaliar as opções de Tesouro Direto disponíveis no Banco Daycoval e escolher aquela mais compatível com seus objetivos financeiros.
Invista no Banco Daycoval e encontre opções para seus objetivos, prazos e perfil de investidor!
Conclusão
Escolher o melhor Tesouro Direto exige alinhar o título ao objetivo financeiro, ao prazo da meta e à possibilidade de precisar do dinheiro antes do vencimento definido para o investimento.
Tesouro Selic costuma ser associado à reserva de emergência e ao curto prazo, enquanto IPCA+ atende metas longas e o Prefixado favorece quem busca previsibilidade até a data de vencimento.
Independentemente da escolha, vender antes do vencimento pode alterar o retorno esperado devido à marcação a mercado, principalmente nos títulos Prefixados e IPCA+ com prazos mais longos que foram contratados.
E aqui vai uma dica: compare sempre a data da sua meta com o vencimento disponível e revise periodicamente seus objetivos antes de fazer novos aportes no Tesouro Direto na carteira atual.
Para ampliar sua análise, vale conhecer outros tipos de investimentos e entender como cada alternativa funciona em diferentes objetivos financeiros. Leia o conteúdo completo em nosso blog.
FAQ – perguntas frequentes
É possível perder dinheiro investindo no Tesouro Direto?
Sim. Se o título for vendido antes do vencimento, o preço de mercado pode estar abaixo do valor pago na compra.
Qual Tesouro Direto é indicado para curto prazo?
O Tesouro Selic costuma ser associado ao curto prazo e à reserva de emergência por apresentar menor oscilação de preço.
Qual Tesouro Direto é indicado para aposentadoria?
O Tesouro IPCA+ costuma ser usado em objetivos de longo prazo, pois combina inflação e taxa fixa, ajudando a preservar o poder de compra.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”), no âmbito de consulta de interesse em investir em Produtos de Investimentos. Este material de divulgação não constitui uma oferta nem uma recomendação de investimento. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes.
Para fins de verificação da adequação do perfil do investidor aos serviços e produtos de investimento oferecidos pelo Banco Daycoval, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos ANBIMA e do Código ANBIMA de Distribuição de Produtos de Investimento.
Investimentos em Tesouro Direto pode acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado de alguns papéis atrelados aos índices de inflação e prefixados.
Este material não pode ser reproduzido ou distribuído no todo ou em parte para nenhuma outra pessoa. Este documento tem caráter meramente informativo, não constitui e nem deve ser considerado como sendo solicitação de compra ou venda, oferta, análise ou recomendação de qualquer ativo financeiro, investimento, sugestão de alocação ou adoção de estratégias por parte dos destinatários.
Os indicadores, taxas e demais informações apresentadas neste material são elaboradas com base em dados públicos e estão sujeitas a alterações sem prévio aviso. O Daycoval não se responsabiliza por quaisquer decisões de investimentos que venham a ser tomadas com base nas informações divulgadas e se exime de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização deste material ou de seu conteúdo.
Central de Atendimento ao Cliente 0300 111 0500. SAC 0800 775 0500. A ouvidoria do Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: 0800 777 0900.