O Tesouro Prefixado vale a pena quando a taxa contratada é atrativa frente à expectativa de juros e o investidor pode manter o título até o vencimento. Fora dessas condições, os riscos da venda antecipada e a ausência de proteção contra a inflação podem comprometer o resultado.
Com a Selic em 13,75% ao ano após cinco cortes consecutivos desde março de 2026, o cenário para o Tesouro Prefixado exige análise cuidadosa. Travar uma taxa nominal hoje significa apostar que os juros vão cair mais do que o mercado já precificou.
Neste artigo, você vai entender como o título funciona, o que define se ele vale a pena para o seu caso, os riscos que precisam ser considerados e como compará-lo ao Tesouro Selic e ao Tesouro IPCA+.
Continue lendo e descubra se o Tesouro Prefixado faz sentido para os seus objetivos!
O que é o Tesouro Prefixado?
O Tesouro Prefixado é um título público emitido pelo Tesouro Nacional com rentabilidade nominal definida no momento da compra. Ao adquirir o título, o investidor sabe exatamente qual será o retorno bruto se mantiver o investimento até o vencimento.
Existem duas variações disponíveis no Tesouro Direto. O Tesouro Prefixado paga o valor integral no vencimento. O Tesouro Prefixado com Juros Semestrais distribui parte dos rendimentos a cada seis meses, antecipando o fluxo de caixa.
Em outubro de 2026, as taxas disponíveis estão em torno de 13,96% ao ano para o vencimento em 2029 e 14,23% ao ano para o vencimento em 2032. Esses percentuais são brutos e variam diariamente conforme as condições do mercado.
Um exemplo simples: quem investe R$1.000,00 no Tesouro Prefixado a 13,75% ao ano com vencimento em 3 anos recebe aproximadamente R$ 1.471,90 brutos no vencimento, independentemente do que acontecer com a Selic durante o período.
Como funciona o Tesouro Prefixado na prática?
A lógica do Tesouro Prefixado é direta: o investidor empresta dinheiro ao governo e recebe de volta o valor principal acrescido dos juros contratados no vencimento. A taxa é definida na compra e não muda ao longo do período.
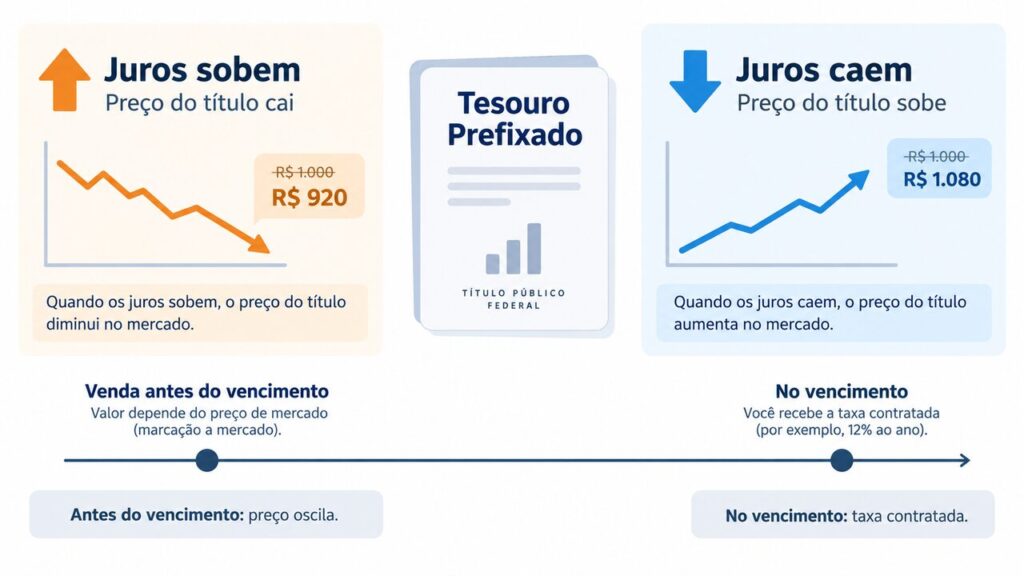
O que muda é o preço do título no mercado secundário. Todos os dias, o Tesouro Nacional divulga os preços de compra e venda dos títulos. Esse preço oscila conforme as expectativas de juros, e é esse movimento que gera tanto a oportunidade de ganho antecipado quanto o risco de perda na venda antes do prazo.
Se o investidor mantém o título até o vencimento, recebe exatamente o que foi contratado. Se precisar vender antes, o valor recebido depende do preço de mercado naquele dia, que pode ser maior ou menor do que o esperado.
O que define se o Tesouro Prefixado vale a pena?
A resposta depende de três variáveis que precisam ser avaliadas em conjunto: a taxa disponível hoje, o prazo compatível com o objetivo e a tolerância do investidor às oscilações do preço do título ao longo do período.
Taxa de juros: quando faz sentido travar uma taxa?
Travar uma taxa prefixada faz mais sentido quando o investidor acredita que os juros vão cair além do que o mercado já precificou. Se a Selic continuar recuando, quem comprou o Tesouro Prefixado a uma taxa mais alta se beneficia porque novos investidores encontrarão taxas menores no mercado.
Com o Tesouro Prefixado 2029 em torno de 13,96% ao ano, o investidor precisa avaliar se esse percentual compensa o risco associado de não ter proteção contra a inflação e de não poder resgatar sem perda em um eventual cenário adverso.
E se a Selic subir depois do investimento?
Se os juros subirem após a compra do Tesouro Prefixado, dois efeitos acontecem simultaneamente. No mercado, o preço do título cai, pois novos títulos passam a oferecer taxas mais altas.
Para quem mantém o título até o vencimento, esse movimento não muda nada: o retorno contratado segue válido. Para quem precisar vender antes do prazo, o impacto pode ser negativo.
Prazo: quando o Prefixado combina com o seu objetivo?
O Tesouro Prefixado é mais adequado para objetivos com prazo definido e compatível com o vencimento do título. Uma meta com data certa, como o pagamento de uma faculdade ou a entrada de um imóvel, permite que o investidor projete o valor que terá disponível sem depender das condições do mercado no momento do resgate.
Quanto maior o prazo do título, maior a sensibilidade à variação dos juros e, portanto, maior o risco associado em caso de venda antecipada. Títulos com vencimento em 2029 têm sensibilidade menor do que os com vencimento em 2037.
Objetivo financeiro: para quem o Tesouro Prefixado pode fazer sentido?
O Tesouro Prefixado tende a ser mais adequado para quem tem um objetivo financeiro com data definida, pode deixar o dinheiro investido sem resgatar antes do prazo, acredita que os juros vão recuar no período e prefere saber com antecedência qual será o retorno nominal do investimento.
Não é indicado para a reserva de emergência, que precisa de liquidez imediata sem risco de perda, nem para quem tem incerteza sobre o prazo de uso do dinheiro.
Quando o Tesouro Prefixado pode não valer a pena?
Há cenários em que outras alternativas de renda fixa se mostram mais adequadas do que o Tesouro Prefixado. Os principais são:
- Necessidade de liquidez: quem pode precisar do dinheiro antes do vencimento corre o risco de resgatar em condições desfavoráveis de mercado
- Incerteza sobre o prazo: se o horizonte de uso do recurso não está claro, travar uma taxa por 3 a 10 anos pode gerar problemas de liquidez no caminho
- Expectativa de alta dos juros: se os juros subirem, o título perde valor no mercado e o investidor ficará com uma taxa abaixo do que seria possível contratar depois
- Preocupação com a inflação: o Tesouro Prefixado oferece taxa nominal fixa, sem proteção contra a inflação. Se o IPCA subir acima do esperado, o ganho real pode ser baixo ou negativo
O risco de vender o Tesouro Prefixado antes do vencimento
A marcação a mercado é o mecanismo pelo qual o preço dos títulos públicos é atualizado diariamente conforme as condições do mercado. No Tesouro Prefixado, essa atualização pode ser favorável ou desfavorável, dependendo do movimento dos juros.
Quando os juros de mercado sobem, o preço do título cai. Isso acontece porque investidores preferem os novos títulos, que oferecem taxas maiores. Quem vende o Tesouro Prefixado nesse cenário recebe menos do que o valor contratado e pode registrar perda em relação ao capital investido.
O inverso também é verdadeiro: se os juros caem, o preço do título sobe e o investidor pode vender antes do vencimento com ganho acima do contratado. Essa estratégia é chamada de marcação a mercado a favor.
O ponto central é que a taxa contratada na compra representa o retorno apenas no vencimento. Antes disso, o resultado depende das condições do mercado na data do resgate.
Tesouro Prefixado x Tesouro Selic: qual escolher?
O Tesouro Selic é pós-fixado e acompanha a taxa básica de juros diariamente. Ele tem baixa volatilidade de preço e é o mais adequado para a reserva de emergência e para recursos que podem precisar de resgate a qualquer momento.
| Critério | Tesouro Prefixado | Tesouro Selic |
| Rentabilidade | Taxa fixa contratada na compra | Acompanha a Selic diariamente |
| Liquidez | Pode gerar perda se vendido antes do vencimento | Resgate a qualquer dia sem perda |
| Risco de mercado | Alto — preço oscila com os juros | Baixo — oscilação mínima |
| Indicado para | Objetivos com prazo definido | Reserva de emergência e curto prazo |
| Cenário favorável | Expectativa de queda dos juros | Qualquer cenário |
Para quem está em dúvida entre os dois, a pergunta mais importante é: posso deixar esse dinheiro parado até o vencimento sem resgatar? Se a resposta for não, o Tesouro Selic tende a ser mais adequado.
Tesouro Prefixado x Tesouro IPCA+: qual faz mais sentido?
O Tesouro IPCA+ combina a variação da inflação medida pelo IPCA com uma taxa de juros real fixa. Ele garante que o investidor sempre terá um ganho acima da inflação, desde que mantenha o título até o vencimento.
O Tesouro Prefixado oferece taxa nominal fixa. Se a inflação ficar abaixo do esperado, o ganho real pode ser expressivo. Se a inflação subir acima da taxa contratada, o ganho real pode ser baixo ou negativo.
| Critério | Tesouro Prefixado | Tesouro IPCA+ |
| Retorno | Taxa nominal fixa | IPCA + taxa real fixa |
| Proteção contra inflação | Não | Sim |
| Previsibilidade | Alta em termos nominais | Alta em termos reais |
| Indicado para | Quem acredita em inflação controlada | Quem prioriza preservar o poder de compra |
Para objetivos de longo prazo, como aposentadoria ou preservação de patrimônio, o Tesouro IPCA+ tende a ser mais adequado porque garante ganho real independentemente do comportamento da inflação.
Tesouro Prefixado é seguro?
Sim, em termos de risco de crédito. O Tesouro Prefixado tem garantia do Tesouro Nacional, o que o torna um dos investimentos com menor risco associado de calote disponíveis no Brasil.
O risco associado relevante no Tesouro Prefixado não é de crédito, mas de mercado: a oscilação do preço do título ao longo do tempo, que pode resultar em perda se o investidor vender antes do vencimento em um cenário de alta dos juros.
Mantido até o vencimento, o investidor recebe exatamente o que foi contratado. O título não tem cobertura do FGC, mas a garantia do Tesouro Nacional é considerada a mais sólida do sistema financeiro brasileiro.
Impostos e custos que afetam o rendimento
O rendimento líquido do Tesouro Prefixado é afetado por dois custos que precisam ser considerados antes da aplicação:
Imposto de Renda: segue a tabela regressiva da renda fixa. Quanto maior o prazo, menor a alíquota:
| Prazo | Alíquota de IR |
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Como o prazo mínimo prático do Tesouro Prefixado é de pelo menos 2 anos, a alíquota mais comum é de 15%, a menor da tabela regressiva.
Taxa de custódia da B3: 0,20% ao ano sobre o valor do título, cobrada sobre o que exceder os limites de isenção estabelecidos. Incide sobre o resgate, venda antecipada ou pagamento de cupons semestrais.
IOF: não incide sobre o Tesouro Prefixado para prazos acima de 30 dias.
Checklist: antes de investir no Tesouro Prefixado, avalie estes pontos
Antes de aplicar, verifique cada um dos itens abaixo para avaliar se o Tesouro Prefixado vale a pena para o seu caso:
- Taxa atual: a taxa disponível hoje compensa o prazo e os riscos envolvidos?
- Expectativa de juros: você acredita que a Selic vai cair além do que o mercado já precificou?
- Prazo: o vencimento do título coincide com o seu objetivo financeiro?
- Objetivo: você tem uma meta clara com data definida para usar esse dinheiro?
- Necessidade de liquidez: existe alguma chance de precisar do dinheiro antes do vencimento?
- Tolerância à oscilação: você consegue manter o título mesmo que o preço caia temporariamente no mercado?
Se a maioria das respostas for favorável, o Tesouro Prefixado pode ser uma boa opção. Se houver incerteza sobre liquidez ou prazo, o Tesouro Selic tende a ser uma alternativa mais adequada.
Conclusão
O Tesouro Prefixado vale a pena para quem tem um objetivo financeiro com prazo definido, pode manter o título até o vencimento e acredita que os juros vão cair além do que já está precificado pelo mercado.
A taxa nominal fixa oferece previsibilidade e a possibilidade de se beneficiar em cenários de queda dos juros. Em troca, o investidor abre mão de proteção contra a inflação e assume o risco de marcação a mercado em caso de resgate antecipado.
Com a Selic em 14,00% ao ano e os títulos prefixados próximos a esse patamar, a decisão exige análise do cenário esperado para os juros e alinhamento com os objetivos e o perfil de investidor de cada pessoa.
FAQ — Perguntas frequentes sobre o Tesouro Prefixado
Qual a desvantagem do Tesouro Prefixado?
A principal desvantagem do Tesouro Prefixado é a ausência de proteção contra a inflação. Se o IPCA subir acima da taxa contratada, o ganho real pode ser baixo ou negativo. A segunda desvantagem é o risco de marcação a mercado: se os juros subirem após a compra e o investidor precisar vender antes do vencimento, pode registrar perda em relação ao capital investido.
Quanto rende R$1.000 no Tesouro Prefixado?
Com uma taxa hipotética de 13,75% ao ano, R$1.000 investidos no Tesouro Prefixado rendem aproximadamente R$471,82 brutos em 3 anos, totalizando cerca de R$1.472,00 no vencimento. Após IR de 15%, o líquido fica em torno de R$1.401,05. Os valores variam conforme a taxa contratada, o prazo e a data do investimento.
É possível perder dinheiro no Tesouro Prefixado?
Sim, se o investidor vender o título antes do vencimento em um cenário de alta dos juros. Nesse caso, o preço de mercado do título pode estar abaixo do valor pago na compra, gerando perda nominal. Se o título for mantido até o vencimento, o retorno contratado é preservado integralmente e não há possibilidade de perda em termos nominais.
Quanto rende R$20.000 no Tesouro Prefixado?
Com taxa hipotética de 14% ao ano, R$20.000 investidos no Tesouro Prefixado rendem aproximadamente R$9.436,42 brutos em 3 anos, totalizando cerca de R$29.436,42 no vencimento. Após IR de 15%, o líquido fica em torno de R$28.020,96. Os valores são estimativos e variam conforme a taxa vigente na data da aplicação.
DISCLAIMER
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Investimentos em Tesouro Direto atrelados aos índices de inflação e prefixado podem acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado. Os indicadores, taxas e demais informações apresentadas neste material são elaboradas com base em dados públicos e estão sujeitas a alterações sem prévio aviso. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.