Você também sonha em receber dinheiro todo mês sem depender diretamente do seu trabalho?
Essa é a ideia por trás da renda passiva mensal, buscada por quem deseja mais segurança financeira e, no futuro, viver dos próprios investimentos.
O interesse em investir já aparece nos números: segundo pesquisa da ANBIMA, 24% da população com 16 anos ou mais fizeram pelo menos uma aplicação financeira em 2025.
Neste artigo, você vai entender o que é renda passiva mensal, como ela difere da renda ativa e quais passos ajudam a construir uma estratégia.
Também verá onde investir, como calcular o valor necessário para atingir sua meta e o que considerar ao longo do caminho.
Boa leitura!
O que é renda passiva mensal?
Renda passiva mensal é o dinheiro que você recebe regularmente sem precisar trabalhar diretamente para gerar cada pagamento.
Ela pode vir de diferentes fontes:
- Dividendos de ações;
- Aluguéis de imóveis;
- Rendimentos de fundos imobiliários (FIIs);
- Juros de títulos de renda fixa;
- Pagamentos de previdência privada;
- Direitos autorais ou royalties.
Construir renda passiva exige planejamento e aportes constantes. Antes disso, vale formar uma reserva de emergência para lidar com despesas inesperadas.
Segundo a pesquisa da ANBIMA, 31% dos entrevistados não contavam com uma reserva para imprevistos. Sem ela, uma emergência pode obrigar você a resgatar investimentos antes do planejado.
Renda passiva x renda ativa: quais as diferenças?
A principal diferença entre renda passiva e renda ativa está no esforço exigido para manter os ganhos.
| Renda ativa | Renda passiva | |
| Fonte de ganho | Trabalho direto (salário, honorários, vendas) | Investimentos, patrimônio ou direitos adquiridos |
| Esforço contínuo | Necessário | Pouco ou nenhum |
| Sustentabilidade | Depende do trabalho ativo | Pode durar anos ou até a vida toda |
| Exemplo | Salário de CLT, faturamento de loja | Dividendos de ações, aluguel de imóvel |
Como gerar renda passiva mensal? Principais etapas
Para gerar renda passiva mensal, comece planejando suas finanças, quite dívidas, faça aportes regulares e monitore os resultados. Essas quatro etapas ajudam a construir uma fonte de renda ao longo do tempo.
Planejamento
O primeiro passo é definir objetivos claros. Qual valor mensal você gostaria de receber no futuro? Em quanto tempo?
Além disso, é fundamental ter clareza sobre seu perfil de investidor (conservador, moderado ou arrojado) e calcular quanto poderá poupar por mês para investir.
Um bom planejamento também envolve montar uma reserva de emergência antes de pensar em renda passiva.
Afinal, imprevistos acontecem, e você não deve depender dos investimentos de longo prazo para despesas imediatas.
Quitação de dívidas
Não adianta querer viver de renda extra se você ainda paga juros altos no cartão ou no cheque especial. Antes de investir, é essencial se livrar das dívidas.
Isso porque os investimentos podem render de 8% a 12% ao ano, enquanto as dívidas de consumo podem cobrar juros superiores a 200%. Nesse cenário, priorize quitar as dívidas.
Realização de aportes regulares
A chave da renda passiva está na constância. Não adianta investir apenas quando sobra: é preciso tornar isso parte da rotina.
Aportes mensais, mesmo pequenos, aproveitam os juros compostos: os rendimentos também passam a render. Quanto antes você começa, mais tempo seu dinheiro tem para crescer.
Monitoramento dos resultados
O mercado financeiro muda o tempo todo. Por isso, acompanhar seus investimentos é parte fundamental do processo.
Revisar periodicamente sua carteira, ajustar aplicações e diversificar entre diferentes ativos garantem mais estabilidade, reduzindo riscos e aproveitando oportunidades.
pessoa contando notas de dinheiro para investir e obter renda passiva mensal
Afinal, é possível viver de renda passiva?
Sim, é totalmente possível viver de renda passiva, e cada vez mais brasileiros já estão nessa jornada.
Segundo dados da Anbima (2024), o número de investidores no país segue crescendo, e mais de 36% já possuem algum tipo de aplicação em ativos que podem gerar renda.
No entanto, para transformar a renda passiva em fonte principal de sustento, é necessário acumular um patrimônio considerável. Isso exige:
● Tempo: quanto antes você começa, mais fácil chegar lá;
● Disciplina: manter aportes constantes, mesmo em tempos difíceis;
● Estratégia: escolher ativos que ofereçam equilíbrio entre segurança e rentabilidade.
Você não precisa esperar décadas para aproveitar os resultados. Com planejamento, é possível criar fontes de renda complementar que aliviem o orçamento e ampliem sua liberdade financeira.
Como montar uma carteira de renda mensal?
Ao montar uma carteira de investimentos, é comum procurar uma fórmula pronta. Mas a distribuição dos recursos depende do seu perfil, dos seus objetivos e do seu momento de vida.
Se você busca renda passiva, considere também a frequência dos pagamentos, os riscos e a possibilidade de os rendimentos variarem ao longo do tempo.
Para ilustrar como as composições podem variar, veja alguns exemplos de como uma carteira de investimentos pode ser estruturada:
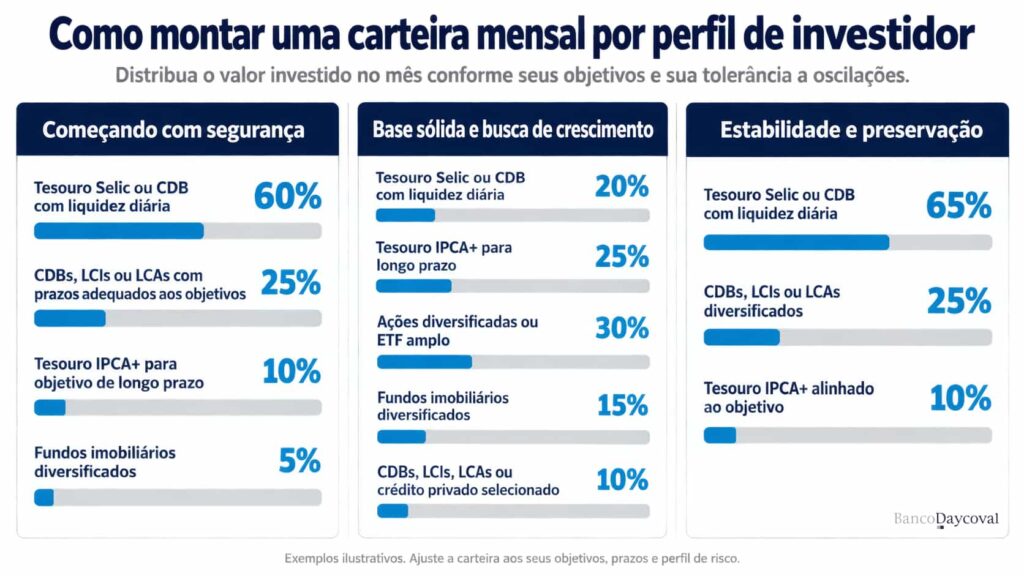
*Vale ressaltar que as composições apresentadas acima não são uma recomendação de investimento e servem apenas para fins ilustrativos. Sempre invista de acordo com o seu perfil de investidor e objetivos.
Onde investir para ter renda mensal passiva?
Existem várias opções para construir renda passiva. Vamos ver as principais:
Ações pagadoras de dividendos
Empresas sólidas, listadas em bolsa, costumam distribuir parte dos lucros aos acionistas. Esses dividendos podem ser pagos mensal, trimestral ou semestralmente.
O ideal é escolher companhias estáveis, de setores resilientes, que já tenham histórico consistente de pagamentos.
Fundos de investimento imobiliário (FIIs)
Os FIIs permitem investir em imóveis sem precisar comprá-los diretamente.
Eles reúnem vários investidores e aplicam o dinheiro em shoppings, lajes corporativas, hospitais ou até recebíveis imobiliários.
A maior vantagem é que a maioria paga rendimentos mensais isentos de Imposto de Renda para pessoa física.
Títulos de renda fixa
Títulos públicos (Tesouro Direto) e privados (CDBs, LCIs, LCAs, debêntures) são opções seguras para quem busca previsibilidade.
Alguns oferecem pagamento periódico de juros, funcionando como uma “renda mensal”.
Previdência privada
Indicada para quem pensa no longo prazo, a previdência privada é uma forma de acumular patrimônio ao longo dos anos e depois convertê-lo em renda vitalícia ou temporária.
Ela também pode ser usada como ferramenta de planejamento sucessório e de benefícios fiscais, dependendo do plano escolhido.
Quer investir com mais clareza? Assista à análise de Gabriel Mollo, analista de renda variável, sobre oportunidade de reprecificação na Bolsa:
Como fazer o cálculo da renda passiva mensal e viver de dividendos?
Uma dúvida comum é quanto preciso investir para ter uma renda passiva de X reais por mês, para isso existe uma fórmula simplificada:
Renda passiva desejada ÷ rentabilidade média anual = patrimônio necessário
Exemplo:
● Se você deseja R$ 3.000 por mês (R$ 36.000/ano) e estima uma rentabilidade de 12% ao ano, precisará de R$ 300 mil investidos;
● Para R$ 5.000 por mês (R$ 60.000/ano), seriam necessários R$ 500 mil;
● Já para R$ 10.000 por mês (R$ 120.000/ano), seria preciso R$ 1 milhão.
Esses cálculos são apenas ilustrativos e variam conforme a rentabilidade real, a inflação, atributação e os ajustes de mercado.
O mais importante é entender que, com constância, esse patrimônio pode ser alcançado mesmo começando com valores menores.
Dicas para alcançar uma renda passiva mensal por meio de investimentos
Para acelerar seus resultados, algumas práticas são fundamentais:
● Comece cedo: o tempo é o maior aliado dos juros compostos;
● Reinvista os rendimentos: em vez de gastar os dividendos ou aluguéis, reaplique-os;
● Diversifique: nunca concentre todo o patrimônio em um único ativo;
● Busque conhecimento: acompanhe cursos, livros e relatórios de especialistas;
● Conte com apoio profissional: assessores podem ajudar a ajustar a carteira e indicar boas oportunidades.
Abra sua conta de investimentos no Banco Daycoval e comece a construir sua renda passiva!
Conclusão
Neste artigo, você conheceu a renda passiva mensal, suas diferenças em relação à renda ativa e os passos para definir metas, escolher investimentos e diversificar a carteira.
Para manter os aportes, experimente programar uma transferência mensal logo após receber sua renda. Escolha um valor que caiba no orçamento e revise a estratégia periodicamente.
Se você prefere começar com menos oscilações, leia também o nosso conteúdo “Investidor conservador: características e opções de investimentos”.
Disclaimer:
Este material foi elaborado pelo Banco Daycoval S.A (“Daycoval”). As informações deste material são apenas informativas e não constituem solicitação, oferta ou recomendação de compra ou venda de ativos financeiros. Antes de qualquer decisão de investimento, os clientes deverão realizar o processo de suitability e confirmar se o produto apresentado é indicado para o seu perfil de investidor. Para fins de verificação da adequação do perfil do investidor aos produtos de investimento oferecidos, é utilizado a metodologia de adequação por produto, nos termos das Regras e Procedimentos do Código ANBIMA de Distribuição de Produtos de Investimento. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. Os CDBs, LCIs e LCAs contam com garantia do fundo garantidor de créditos – FGC, que têm um limite de R$ 250 mil por CPF ou CNPJ em cada instituição, e um teto de R$ 1 milhão a cada 4 anos. Para mais informações, visite o site do FGC: www.fgc.org.br. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira ou de qualquer mecanismo de seguro. Leia a lâmina de informações essenciais, se houver, e o regulamento do fundo antes de investir. O investimento em Fundos de Investimento não é garantido pelo Fundo Garantidor de Crédito – FGC. Os Exchange Traded Funds (ETFs) são fundos de investimento negociados em bolsa que buscam refletir o desempenho de um índice de referência. Por se tratarem de investimentos em renda variável, estão sujeitos a riscos de mercado e podem apresentar oscilações no valor de suas cotas. Não há garantia de que o fundo acompanhará integralmente o desempenho do índice de referência, podendo ocorrer diferenças decorrentes de custos, despesas e condições de mercado. As cotas de ETFs são negociadas em mercado secundário e sua liquidez depende das condições de mercado e da existência de compradores e vendedores, podendo haver dificuldade de negociação em determinados momentos. Investimentos em Tesouro Direto atrelados aos índices de inflação e prefixado podem acarretar em perda no valor aplicado quando da venda antes do vencimento no mercado secundário, devido a marcação a mercado. Os produtos apresentados neste relatório podem não ser adequados para todos os clientes. O Banco Daycoval não se responsabiliza por decisões de investimento tomadas com base neste material, nem por prejuízos decorrentes de seu uso. É recomendada a leitura cuidadosa da lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor antes de aplicar seus recursos.
A Ouvidoria do Banco Daycoval tem como objetivo atuar de forma independente e imparcial na mediação entre o Banco Daycoval, os clientes e os usuários de seus produtos e serviços e pode ser contatada por meio do telefone: Central de Atendimento 0800 777 0900 ou SAC 0800 775 0500 a disposição nos dias úteis, no horário das 9h às 18h.